

中国正在尝试避免氢能产业重蹈光伏和部分新能源制造领域的覆辙。
10月20日,中国国家发展和改革委员会表示,针对氢能产业部分环节投资过热的问题,政府正在制定新的产业布局方案,防止地方政府和企业在缺乏充分市场需求的情况下重复建设。
国家发改委创新和高技术发展司副司长任中保在当天的新闻发布会上表示,新方案将综合考虑国家战略需求、技术成熟程度和资源条件,引导不同地区根据自身优势发展氢能产业。
这意味着,北京开始对一个此前受到大力扶持的新兴产业释放更为谨慎的信号。
中国仍然希望成为全球氢能技术和装备制造的重要中心,但政府已经意识到,建设更多工厂并不必然意味着产业发展更加健康。
投资正在以惊人的速度增长
根据国际氢能理事会(Hydrogen Council)发布的《2026年全球氢能指南》,中国已成为全球已承诺氢能投资规模最大的地区。
中国氢能投资增长有着明确的产业背景。
随着风电和太阳能装机容量快速增加,中国需要新的方式利用部分时段的富余可再生电力。通过电解水制氢,可以把电能转化为能够储存、运输和用于工业生产的氢气。
与此同时,钢铁、化工和重型交通运输等行业也在探索使用低碳氢替代传统化石燃料。
这些需求使氢能被视为能源转型中的重要产业。
但产业发展的另一面,是地方政府竞相布局制氢工厂、电解槽生产线、加氢站和相关装备制造项目。
对于希望吸引投资、增加就业和培育新产业的地方政府而言,氢能具有明显吸引力。
问题在于,许多地方可能同时押注相似的技术、生产相似的设备,并争夺尚未充分形成的市场。
设备产能跑在需求前面

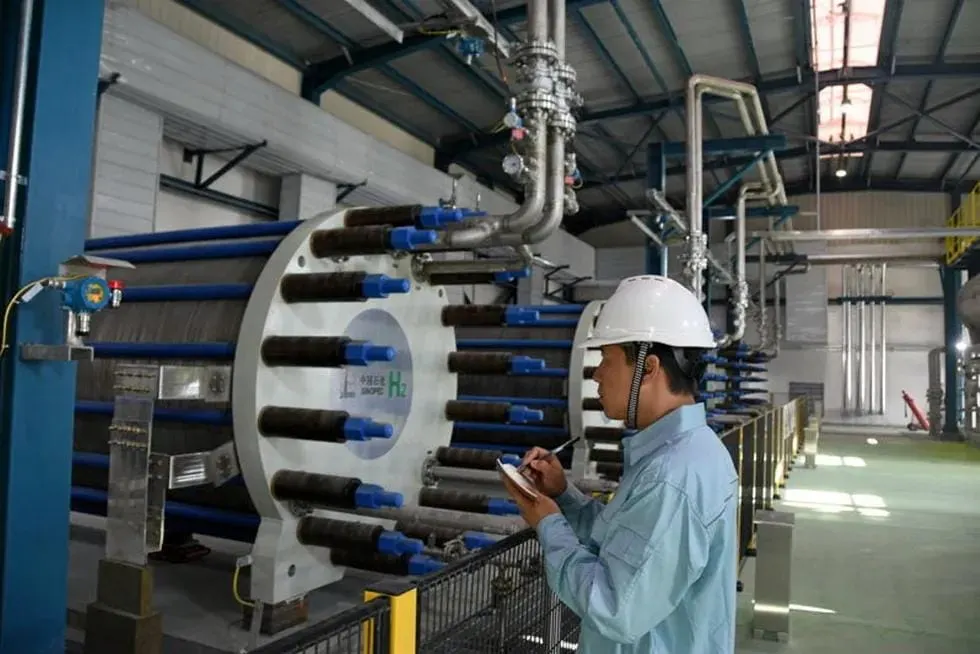
氢能产业的产能过剩,首先体现在制氢设备制造环节。
标普全球(S&P Global)的能源转型研究指出,中国电解槽制造企业公布的年产能已经超过50吉瓦。
相比之下,中国2025年新增电解槽装机量估计约为1.5吉瓦,尽管2026年和2027年预计继续增长,现有设备制造能力仍明显高于近期实际部署规模。
这种供需差距已经开始影响价格。
标普全球数据显示,中国电解槽堆的价格从2024年初每千瓦约250美元,下降至不足100美元。
两年左右的时间,价格降幅超过60%。
低价可以推动绿色氢能普及,但也可能压缩制造商利润,使部分企业陷入持续降价争夺订单的竞争。
对于氢能行业而言,低价并不完全是坏消息。
电解槽成本下降,可以降低新建制氢项目的资本支出,提高绿色氢气相对于传统化石燃料制氢的竞争力。
但如果设备价格下跌主要来自制造商争夺有限订单,而不是生产效率持续提高,企业就可能面临盈利恶化、研发投入不足和行业整合。
这正是中国政府希望提前防范的风险。
中国不缺氢气,缺的是绿色氢气的买家

中国已经是全球最大的氢气生产国和消费国。
官方数据显示,2025年中国氢气产量超过3,900万吨。但这里有一个容易被忽视的区别:氢气产量庞大,不意味着绿色氢气市场已经成熟。
目前,中国大量氢气仍来自煤炭、天然气等化石燃料。
通过风能、太阳能等可再生电力电解水生产的绿色氢气,虽然在减排方面具有潜在优势,但成本通常更高。
而且,氢气的商业化困难不只在生产端。
它的储存和运输成本较高,终端企业往往需要改造设备,才能将氢气纳入现有生产流程。
对于钢铁厂、化工企业或运输公司来说,是否使用绿色氢气,最终取决于成本、供应稳定性以及政策要求。
如果这些条件尚未成熟,仅靠地方政府建设更多制氢设施,很难创造真正的商业需求。
因此,中国氢能产业眼下面临的矛盾并不是缺乏技术,而是制造能力扩张的速度,超过了终端市场愿意付费的速度。
北京选择一边扶持,一边限制
中国政府并未打算放弃氢能。
就在10月16日,工业和信息化部、财政部及国家发改委公布了新一批氢能综合应用试点,批准五个城市群开展为期四年的项目。
试点地区包括京津冀、粤港澳大湾区、东北与长三角协作地区、新疆与成渝地区,以及黄河几字弯与中原地区。
这些试点将重点推动氢能技术装备、工业用氢、燃料电池汽车和加氢站建设。
按照今年3月公布的政策,每个符合条件的城市群在四年试点期间,最高可获得16亿元人民币中央财政奖励资金。
但新的扶持政策同时强调,地方政府必须避免低水平重复建设和地方保护主义,资金使用还将接受绩效考核。
这表明,北京正在改变氢能产业的支持方式。
过去,地方政府往往通过招商引资、产业园区和生产项目扩大产业规模。
现在,中央政府更希望资金流向具有实际应用场景的项目,并推动不同地区分工合作。
例如,可再生能源资源丰富的地区可以侧重绿色制氢,拥有大型钢铁和化工企业的地区则可以发展工业应用。
这比每个地方都建立完整的制氢设备产业链,更有可能提高整体投资效率。
不过,政策能否奏效仍有待观察。中央政府希望减少重复建设,地方政府却仍然面临招商引资、就业和经济增长的压力。
两者的激励并不总是一致。
氢能会成为下一个光伏吗?

中国氢能产业的发展路径,与此前的光伏、电池和新能源汽车行业有某些相似之处。
政府将新技术确定为战略方向,地方政府提供支持,企业迅速扩大生产规模,产业链在竞争中不断降低成本。
这种模式曾帮助中国在多个清洁能源领域建立全球领先的制造能力。
但它也带来了产能过剩、利润下降和企业之间的激烈价格竞争。
德国墨卡托中国研究中心(MERICS)在2026年10月更新的产能过剩研究中指出,中国部分战略性产业的投资持续高于需求增长,企业库存增加,价格竞争加剧,出口成为消化产能的重要途径。
氢能可能沿着类似路径发展,但结果尚未确定。
与光伏发电不同,绿色氢能的市场规模不仅取决于设备制造成本,还受到运输、储存和终端工业改造的制约。
如果氢气需求无法同步扩大,设备制造商即使能够生产出全球最便宜的电解槽,也未必能够获得足够利润。
而当国内市场无法消化产能时,企业可能转向海外出口。
这既可能提高全球清洁能源设备的可获得性,也可能引发新的贸易竞争。
中国已经在光伏和电动汽车领域经历了类似争议。氢能产业如果继续依赖补贴和低价扩张,也可能面对同样的问题。
从建设工厂转向创造需求
中国政府此次释放的政策信号,反映出其对新能源产业发展模式的一次调整。
在产业发展初期,扩大投资和建设产能可以推动技术成熟、形成供应链并降低成本。
但当制造能力已经形成规模,继续依赖投资拉动增长,收益就可能递减。
氢能行业下一阶段真正需要证明的,不是中国还能建造多少制氢工厂,而是这些工厂生产的氢气,能否以具有竞争力的价格被钢铁、化工和运输企业长期购买。
这要求政策从支持设备生产,逐渐转向支持实际使用,同时建立可靠的低碳氢认证、长期采购合同和必要的运输基础设施。
它也要求地方政府接受一个现实:并非每个地区都适合发展完整的氢能产业链。
中国有机会凭借庞大的制造体系和可再生能源资源,在全球绿色氢能产业中占据重要地位。
但产业领导力最终不能只由投资额、工厂数量和设备产能来衡量。
如果没有足够的客户,再先进的制氢设备也只能成为昂贵的闲置资产。中国氢能产业真正需要的,已经不是下一轮投资狂潮,而是能够支撑这些投资的真实市场。




评论