

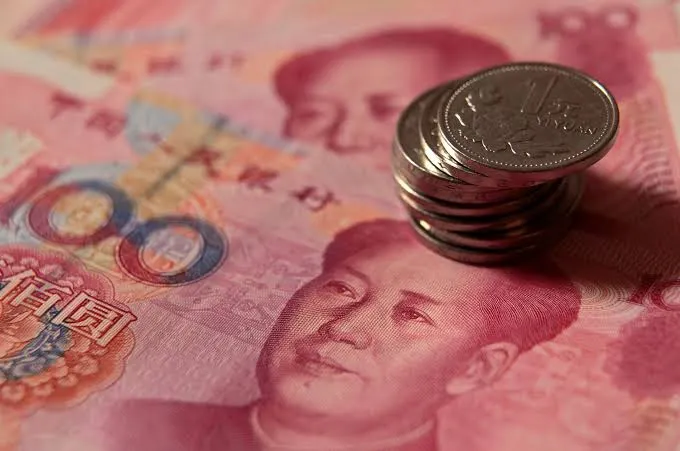
人民币今年的表现并不差。
10月16日,在岸人民币汇率升至约6.69元兑1美元,为2023年1月以来最强水平。按照一篮子主要贸易伙伴货币衡量,人民币也达到近四年来的高位。
对于一个长期强调汇率稳定的国家而言,这本来应该是值得欢迎的消息。
但北京似乎更愿意解释人民币为什么不应该继续大幅升值。
10月8日,中国人民银行发表了一份篇幅较长的汇率政策说明,反驳外界有关中国人为压低人民币、借此支持出口的指责。
央行强调,中国的出口竞争力主要来自制造业能力,而非汇率优势,并否认通过竞争性贬值获取贸易利益。
一周后,彭博社专栏作家丹尼尔·莫斯(Daniel Moss)提出了一个尖锐的问题:人民币正在经历表现良好的一年,中国政府为什么还要如此急于为自己的汇率政策辩护?
这场争论的意义远不止一美元能够兑换多少人民币。
它涉及中国经济增长模式的核心矛盾:一个制造能力不断扩张的经济体,国内消费者却没有足够的购买力来消化其生产的商品。
一个越来越难以忽视的贸易顺差
中国制造业在全球市场上的竞争力毋庸置疑。
从电动汽车、动力电池到机械设备、电子产品,中国企业在规模、供应链和生产效率方面建立了显著优势。
这种优势正在贸易数据中体现出来。
2025年,中国商品贸易顺差接近1.2万亿美元,创下历史纪录。2026年的出口继续保持强劲势头,全年顺差有可能再创新高。
如此庞大的顺差,意味着中国向世界出售的商品价值,远远超过从世界购买的商品价值。
这本身并不证明中国操纵汇率。
德国、日本和韩国都曾在不同历史时期出现较大贸易顺差,原因包括制造业竞争力、储蓄率、产业结构和国内需求变化。
但当中国经济体量如此庞大,顺差持续扩大,就不再只是中国自己的经济问题。
对于欧洲制造商而言,中国出口意味着更加激烈的价格竞争;对于中国的贸易伙伴而言,它也意味着本国产业和就业承受越来越大的压力。
这正是欧洲近来不断要求人民币升值的原因之一。
中国央行反驳称,把全球产业竞争力下降归咎于人民币汇率,是对其他经济体结构性问题的回避。
这一说法有其合理部分:汇率无法解释中国制造业的全部优势。
但同样不能忽视的是,即使企业拥有真实的技术和成本优势,相对便宜的货币仍然可能进一步增强出口竞争力。
人民币升值了,为什么仍被认为低估?

理解这场争论,首先需要区分两种不同的汇率。
一种是普通人最熟悉的名义汇率,即一美元能够兑换多少人民币。
另一种是实际有效汇率,它不仅考虑人民币相对多个贸易伙伴货币的变化,还会根据各国物价水平进行调整。
假设人民币对美元保持稳定,但中国商品价格长期下降,而其他国家的商品价格持续上涨。
那么即使人民币的名义汇率没有明显变化,中国商品相对外国商品也会变得更便宜。
这相当于中国出口商获得了额外的价格竞争优势。
国际货币基金组织近期指出,中国国内需求疲弱和低通胀,使人民币的实际汇率处于明显偏低水平。
根据其2026年的评估,人民币实际汇率低估幅度估计在17.3%至25.3%之间,中间值约为21.3%。
但这并不意味着人民币对美元应该立即升值21.3%。实际有效汇率的估值模型涉及多个贸易伙伴、价格水平及宏观经济假设,不能直接换算成一个美元兑人民币目标价。
更重要的是,国际货币基金组织认为,人民币偏低在很大程度上是中国国内经济失衡的结果,而不只是央行干预造成的。
换句话说,人民币问题的根源,可能并不完全在外汇市场。
它也在中国家庭的资产负债表上。
中国真正缺少的不是出口,而是消费

过去几十年,中国经济依靠投资、制造业和出口取得了巨大增长。
但这一模式正在遇到限制。
房地产市场长期调整,削弱了家庭财富预期;地方政府债务压力限制了公共支出;就业与收入增长的不确定性,则促使许多家庭增加储蓄、减少消费。
结果是,中国能够生产越来越多的商品,却需要依赖海外市场来消化相当一部分新增产能。
人民币相对便宜,有助于出口企业维持竞争力,却不能从根本上解决国内消费不足的问题。
事实上,它还可能产生相反的效果。
人民币升值会降低进口商品、海外能源和部分原材料的人民币价格,提高中国居民在国际市场上的购买力。
对于依赖进口设备和原材料的企业而言,这也可能减少生产成本。
但人民币升值的好处并不均匀。
出口企业可能面临利润率下降,尤其是那些技术优势有限、依靠低价格竞争的制造商。部分企业可能因此减少投资或就业。
这正是北京谨慎的原因。
中国政府担心,如果人民币升值过快,出口增长放缓,而国内需求又无法及时接替,经济就可能失去一个重要增长来源。
但这也暴露了政策上的矛盾:越依赖出口维持增长,就越害怕汇率升值;越害怕汇率升值,就越难推动经济向国内消费转型。
北京究竟控制了多少汇率?
中国人民银行强调,市场供求在人民币汇率形成中发挥决定性作用。
但人民币并不是完全自由浮动的货币。
央行每天公布人民币兑美元中间价,在岸人民币通常可以围绕中间价上下2%的区间波动。
此外,国有银行的外汇交易、跨境资本流动管理和政策预期引导,都可能影响人民币的实际走势。
美国外交关系协会经济学家布拉德·塞策(Brad Setser)长期研究中国国际收支。
他认为,近年来中国面临的汇率压力已经发生变化:在贸易顺差不断扩大的情况下,北京实际上可能是在抑制人民币过快升值,而不只是防止人民币贬值。
这一判断涉及对国有银行外汇资产变化和国际资本流动的分析,并不等于已经获得中国央行内部干预指令的直接证据。
中国央行则认为,保持汇率基本稳定有助于降低企业经营风险,避免短期投机资金扰乱金融市场。
双方真正的分歧,在于人民币目前的价格究竟反映了多少市场供求,又受到多少政策管理的影响。
人民币走强,低估争议仍在
市场价格与国际机构评估的两个维度
注:汇率为约数。IMF估计的是实际有效汇率 的偏离程度,不是美元兑人民币的预测升值幅度。 来源:Reuters;IMF,2026年10月。
一个想让人民币国际化、却不愿完全放手的国家
中国希望人民币在全球贸易、金融和国际储备中发挥更重要的作用。
近年来,北京推动人民币跨境结算,扩大货币互换安排,并建设跨境支付基础设施。
这些措施确实增加了人民币的国际使用。
但国际货币地位不仅取决于贸易规模。
外国投资者还必须相信,自己可以相对自由地买卖人民币资产,在需要时转移资金,并在可预期的制度环境下管理风险。
国际货币基金组织指出,资本流动限制、离岸人民币市场深度不足,以及可供全球投资者持有的高流动性人民币安全资产有限,仍是人民币国际化的主要障碍。
这使北京面临另一个两难选择。
严格管理汇率与资本流动,有助于维持金融稳定;但这种管理也限制了人民币成为全球主要储备货币的吸引力。
美元之所以在国际金融体系中占据主导地位,不仅因为美国经济规模庞大,也因为全球投资者能够广泛使用美元金融市场。
人民币若要进一步国际化,中国就必须在金融开放与政策控制之间作出更加明确的选择。
这并不意味着中国应该立即取消资本管制。
在房地产调整、地方债务压力和国内金融体系仍存在脆弱性的情况下,突然放开资本流动可能带来严重风险。
但长期回避改革,同样有成本。
人民币升值,不会自动解决中国的问题
人民币升值能够缓解部分国际贸易摩擦,也可能改善居民购买力。
但它不能自动解决消费不足、房地产调整和社会保障不完善的问题。
如果中国家庭仍然需要为医疗、教育和养老储蓄大量收入,那么即使人民币升值,消费意愿也未必显著提高。
同样,如果地方政府继续依赖投资拉动增长,企业继续在需求不足的行业扩大产能,汇率变化也难以从根本上消除贸易失衡。
因此,真正有效的政策组合,应当包括更加灵活的汇率、改善居民收入与社会保障、减少低效率投资,以及扩大服务业和民营经济的发展空间。
这些改革相互联系。
只有国内消费逐渐成为更可靠的增长动力,中国才不必如此担心出口受到汇率变化的影响。
而当人民币能够更自由地反映市场供求时,国际社会也更容易判断,中国出口竞争力究竟来自生产效率,还是货币价格。
北京有充分理由避免人民币突然大幅波动。
但稳定与控制并不是一回事。
一个真正强大的经济体,不应该永远依赖相对便宜的货币来保护出口。人民币的长期价值,最终取决于中国经济能否让自己的居民有能力购买更多本国生产的商品,而不是继续要求世界吸收越来越多的中国制造。




评论