


在沙特阿拉伯,淡水是一种需要用工业技术持续生产的商品。
这个国家拥有广阔的沙漠、丰富的石油,却缺少足够的天然淡水。它每天需要通过海水淡化厂,把波斯湾和红海的海水转化为城市居民可以使用的水。
这门生意曾经主要依赖昂贵的蒸馏设备。如今,越来越多的淡水通过一种看起来并不起眼的工业材料生产出来:反渗透膜。
海水在高压下穿过薄膜,盐分被阻挡,淡水流向另一端。
膜材料本身并不显眼,却决定着一座工厂需要消耗多少电力、多久更换一次设备,以及能否连续多年稳定生产。
中国企业正在争夺这项技术背后的全球市场。
10月22日,路透社报道,中国正在成为国际水处理设备的重要供应国。根据联合国商品贸易统计数据库(UN Comtrade),2025年中国水过滤与净化机械出口额超过20亿美元,比2020年的16亿美元增长约25%。
中国膜技术企业沃顿科技(Vontron Technology)表示,去年向共建“一带一路”国家出口超过3万支海水淡化膜元件,所对应的设计淡化能力超过每日30万吨。
在非洲,中国电建正在坦桑尼亚建设一项预计服务超过45万人的供水工程。
这些业务并不相同。有的是出口膜材料,有的是出售水处理设备,有的则是承包整套供水基础设施。但它们共同指向一个趋势:随着越来越多国家无法单靠河流、湖泊和地下水满足需求,制造淡水正在成为一门全球生意。
真正值得研究的问题是,中国能否像十多年前进入光伏市场那样,利用庞大的制造业体系,把海水淡化设备做得更便宜,并逐渐取得全球市场的主导地位?
答案取决于一项关键差别。
太阳能电池板可以在中国工厂生产,再运往世界各地。海水淡化厂却必须建在水源、能源、管道和用户之间。设备价格只是整套供水系统成本的一部分。
中国已经开始出口技术,但还不是在出口水
“人造水”是一个形象的说法,却容易掩盖这个产业真正的商业结构。
中国并没有把大量淡水装上货轮,运往沙特或非洲。
它出口的是生产、处理和输送淡水所需要的设备、技术与工程能力。
这至少包含三门不同的生意。
第一门是制造设备,包括反渗透膜、过滤装置、泵、阀门和控制系统。
第二门是工程建设,把这些设备与取水设施、预处理系统、电力供应、储水池和管道连接起来,形成能够持续运转的工厂。
第三门则是长期运营:在未来20年甚至更长时间内,保证水质、供水量和运行成本符合合同要求。
三者的利润来源和风险完全不同。
膜制造商主要承担技术、产品质量与市场竞争风险。工程承包商面对的是建设周期、采购和成本超支。运营商则必须应对电价、设备老化、停机维护和长期水质标准。
一家中国企业即使赢得大型工程合同,也不代表所有关键设备都来自中国,更不能说明它已经掌握整个产业链。
中国水处理设备出口额
单位:亿美元|2025年为超过20亿美元
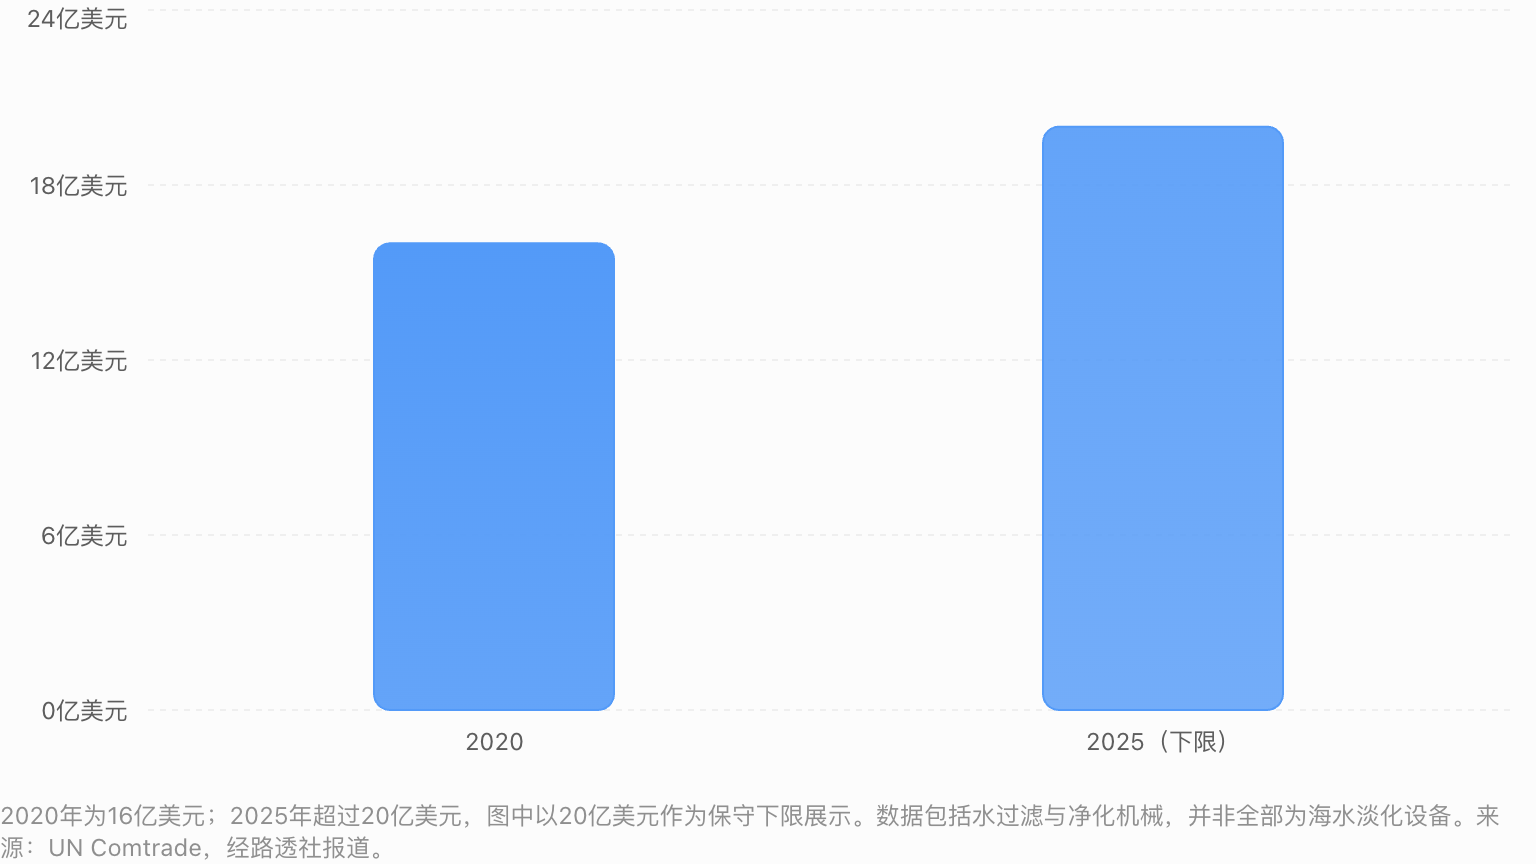
五年增长25%,足以说明需求正在扩张,但还不足以证明这个产业正在复制光伏的爆发式增长。
尤其需要注意的是,20亿美元覆盖的是水过滤和净化机械这一较宽的贸易类别,并非专门的海水淡化膜出口额,更不等于中国海外海水淡化工程的合同总额。
把这几个数字混在一起,会夸大中国在全球海水淡化市场的实际份额。
为什么中东最有可能成为中国企业的突破口?
中东是海水淡化技术最成熟、需求最稳定的市场之一。
原因不是当地缺少资本,而是缺少天然淡水。
沙特、阿联酋和其他海湾国家早已将海水淡化纳入国家供水体系。大型项目通常拥有政府支持的长期购水协议,项目业主可以根据合同获得相对稳定的收入。
这让海水淡化厂具有某些基础设施投资的典型特征:前期投入巨大,但只要合同、能源和运行条件稳定,未来现金流便相对容易预测。
世界银行2025年的研究指出,沙特的海水淡化设施每天供应约1400万立方米水,满足该国约75%的饮用水需求。该国也正在从高能耗的传统热法淡化技术,转向能耗更低的反渗透技术。
这意味着,沙特市场不仅需要新建工厂,还需要更新旧设备、采购膜元件、改造能源系统,以及长期维护。
对于中国制造商而言,这是一个比单次工程合同更有吸引力的市场。
沙特能源和水务开发商 ACWA Power 的中国区负责人Saleh Al Khabti向路透社表示,该公司全球采购的水务设备中,约70%来自中国供应商。
他预计,中国膜制造商有望在未来两三年内进一步缩小与国际领先企业的技术差距,并认为海水淡化可能继风电和光伏之后,成为中国重要的出口产业。
这是一个值得重视的判断,但也需要明确其性质:它来自一家已经大量采购中国设备的开发商,而不是独立的全球市场份额评估。
中东业主选择供应商,首先关心的是一立方米水的长期交付成本。
如果中国企业能在膜性能、能源效率、设备寿命和维护成本上达到合同要求,制造规模和价格优势就可能转化为竞争力。
但如果膜元件便宜,却需要更频繁地更换,或者使工厂消耗更多电力,业主未必会认为这是一笔划算的采购。
在海水淡化市场,低价中标与低成本供水之间,仍有很长一段距离。
非洲的机会更大,付款能力却更弱
与中东相比,非洲水务市场呈现出另一种商业逻辑。
一些国家同样面临严重缺水,但问题不只是淡水资源不足,还包括供水管网覆盖率低、漏损严重、财政能力有限和电力供应不稳定。
对于这些地区,建设海水淡化厂不一定是最优先的选择。
如果一座城市的自来水管网每输送100吨水,就有相当一部分因为漏损而无法抵达用户,那么修复管网可能比新建海水淡化设施更经济。
如果附近存在可以安全处理的污水,污水再生利用也可能比从海岸抽取海水、再输送数百公里更加合理。
中国电建今年在坦桑尼亚推进的供水项目,预计将服务超过45万人,展示了中国企业在工程建设和供水基础设施领域的市场机会。
但供水工程不应一概被归类为海水淡化项目。非洲的市场需求同时包括取水、净水、储水、输配水和污水处理。
对中国企业而言,工程总承包能力可能比单纯出售海水淡化膜更加重要。
中国水务企业在中东与非洲面对的两种市场
| 比较维度 | 中东海湾国家 | 非洲部分市场 |
|---|---|---|
| 主要需求 | 大规模海水淡化、旧厂升级、长期运维 | 基础供水、净水处理、管网建设及部分沿海淡化 |
| 采购重点 | 能源效率、可靠性、全生命周期成本 | 建设成本、融资条件、维护能力 |
| 中国企业优势 | 设备规模制造、工程配套、供应链 | 工程总承包、融资协同、成套设备 |
| 主要风险 | 技术标准高、国际竞争激烈、性能担保 | 财政支付能力、汇率、电网和运营维护 |
注:本表为产业结构比较, 不代表所有中东或非洲国家具有相同条件。
在部分非洲国家,中国企业可以将设备出口、工程建设和项目融资组合起来,提供其他单一设备制造商难以复制的解决方案。
但这种优势也可能带来风险。
如果项目业主没有足够的财政收入支付水费,或者当地居民无法承担实际供水成本,那么工程即使建成,也可能面临运营补贴不足、维护资金短缺甚至债务纠纷。
对于长期供水项目,能否收回投资,有时比能否按期完成建设更加重要。
一吨淡水的价格,真正取决于什么?
海水淡化并不是把海水简单过滤一次。
在现代反渗透工厂中,海水首先经过预处理,去除悬浮物和其他可能损伤膜元件的杂质。随后,高压泵将海水送入反渗透系统,让一部分水分子通过膜,形成低盐度的淡水。
剩下的高盐度浓缩水则需要处理和排放。
淡化后的水通常还需要进行矿化、消毒和水质调整,才能符合相应的供水用途。

这一过程最昂贵的投入之一,是电力。
世界银行的研究显示,沙特通过技术升级,将部分海水淡化工艺的单位能耗从早期约每立方米15千瓦时,降低至2025年约2.7千瓦时,降幅达到80%至85%。这一比较反映的是不同技术与项目条件下的能效变化,不能视为所有工厂均能达到的统一标准。
这意味着,海水淡化的成本竞争不仅发生在膜材料之间,也发生在能源系统之间。
假设一座海水反渗透工厂每生产一立方米淡水消耗3千瓦时电力:
电价如何改变淡水生产成本?
示例假设:每生产1立方米淡水耗电3千瓦时
注:本模型仅计算电费, 未包含设备折旧、融资、膜更换、 药剂、人工、浓盐水处理、 输水和其他费用。 不代表实际项目报价。
当电价从每千瓦时0.05美元上升至0.15美元时,在上述假设下,每立方米淡水的电力成本便从0.15美元增加到0.45美元。
对于每天生产数十万立方米淡水的工厂,这种差异足以改变整个项目的经济性。
这也是为什么沙特和阿联酋的海水淡化项目越来越重视能源效率,以及太阳能、储能和传统电力系统之间的协调。
但即使中国企业能够提供廉价的太阳能组件,也不意味着海水淡化厂可以简单依赖白天的太阳。
城市需要全天候供水。海水淡化厂通常也需要稳定运行,而光伏发电具有昼夜波动。
如果使用太阳能供电,就必须考虑电网调节、储能、储水或其他稳定能源的配合。
因此,光伏产业的发展确实可能降低海水淡化的能源成本,但两者不能被视为完全相同的商业模式。
最大的环境难题,是被留下的盐
海水淡化解决了淡水供应问题,却没有让海水中的盐消失。
反渗透系统将一部分海水转化为淡水,剩下的水盐度会升高,并可能含有预处理或清洗过程中使用的化学物质。
如果浓盐水未经充分评估和处理,直接排入交换能力较弱的近岸海域,可能提高局部盐度,影响底栖生物和其他海洋生态系统。
海湾地区尤其需要关注这一问题。
这里的海水温度较高,部分海域水体交换相对有限,而沿岸又集中分布着大型海水淡化设施。
单个项目的排放可能符合许可要求,但当多座工厂长期集中排放时,仍需评估累积环境影响。
对于中国设备制造商而言,未来的竞争可能不只是提高膜的脱盐率,还包括减少取水量、提高水回收率、改善浓盐水排放设计,以及降低清洗药剂使用量。
一些企业正在研究从浓盐水中提取盐类和其他有价值物质,但这类资源回收并非在所有项目中都具备商业可行性。
如果为了追求更高回收率而额外消耗大量能源,环境收益和经济收益可能反而下降。
这意味着,海水淡化产业不一定会像光伏那样,随着设备价格下降便迅速形成清晰的成本优势。
它必须同时回答三个问题:水能否稳定生产,价格是否可以承担,以及生产过程是否会对当地环境造成新的压力。
为什么海水淡化不能简单复制光伏?
中国光伏产业的崛起,依靠的是一套已经得到验证的制造业路径。
企业扩大产能、降低单位制造成本、推动技术迭代,再利用全球市场吸收产量。标准化程度较高的产品,使规模优势能够迅速转化为价格优势。
海水淡化拥有其中一部分条件。
反渗透膜、泵和其他设备可以标准化生产。中国完善的化工、材料、机械和电气供应链,也有助于降低制造成本。
但海水淡化还有几项光伏组件不那么突出的限制。
海水淡化与光伏:相似的制造业,不同的商业模式
| 比较维度 | 光伏产业 | 海水淡化产业 |
|---|---|---|
| 核心产品 | 标准化组件及配套设备 | 膜、泵、成套系统与工程服务 |
| 制造规模优势 | 较容易转化为组件价格优势 | 可降低设备成本,但整体供水成本还取决于能源和运营 |
| 客户关注点 | 发电量、效率、可靠性和成本 | 水质、连续供水、能耗和长期运维 |
| 主要商业风险 | 产能过剩、价格竞争、贸易壁垒 | 工程履约、水价、环境许可和项目融资 |
| 产业扩张限制 | 电网接入、土地和融资 | 水源、取排水条件、电力、管网和购买能力 |
注:光伏电站本身同样涉及建设、 融资和长期运营。本表主要比较 中国光伏组件制造与海水淡化 设备及系统市场的产业特征。
光伏组件的价格下降,可以直接推动更多地方建设太阳能电站。
海水淡化设备的价格下降,却不一定让更多城市有能力建设淡化厂。
一座内陆城市即使可以买到廉价的中国反渗透膜,仍然需要解决海水从哪里来、淡水如何输送、谁来支付电费等问题。
而对于靠近海岸的城市,如果天然水源、污水回用和节水措施已经能够满足需求,建设海水淡化厂也未必是最经济的选择。
海水淡化的市场规模因此受到地理条件和公共基础设施的更强约束。
中国真正有机会掌握的,可能是整套供水系统
尽管如此,中国企业仍然拥有一项重要优势:它们可以把多个基础设施产业连接起来。
海水淡化需要电力,而中国拥有庞大的电力设备产业。
海水淡化需要泵、阀门、管道和自动化系统,而中国具备成熟的工业制造能力。
大型项目需要工程承包,而中国企业已经在全球电力、水利、港口和交通基础设施领域积累了大量经验。
对于资金充裕的海湾国家,这种能力可以帮助业主降低采购和建设成本。
对于部分基础设施不足的非洲国家,中国企业还可以将供水工程与输配电、管网建设和融资方案结合起来。
但这同样带来一个值得警惕的风险。
如果中国企业主要依靠低价竞争获得合同,却没有建立可靠的海外维护网络、长期运营能力和技术信誉,那么市场份额增长未必意味着利润增长。
光伏产业曾经证明,中国制造商可以迅速降低全球清洁能源设备的价格。
它也证明,过度扩张和激烈的价格竞争,可能让行业规模持续增长,却让企业盈利能力不断恶化。
海水淡化产业没有理由自动避开这一困境。
中国企业需要争取的,不只是更多设备订单,而是能够在十年、二十年的项目周期中持续获得收益的技术、服务和运营能力。
下一场全球资源竞争,不一定围绕石油
中国自身也在面对水资源压力。
北方部分地区长期依赖地下水,农业、工业和城市供水之间存在竞争。与此同时,气候变化正在改变亚洲部分河流和冰川融水的长期供给条件。
根据中国自然资源部的数据,截至2025年底,中国拥有167个海水淡化工程,设计产能合计约每日307.7万吨,比上一年增加约22.1万吨。
但再生水、海水淡化水和雨水收集等非常规水源,目前仍只占中国淡水供应的一小部分。
这说明中国正在扩大一项重要技术,却远没有进入可以依靠海水淡化解决全国水资源问题的阶段。
它也意味着,国内市场仍可能为设备制造商提供技术验证和规模化生产的机会。
不过,真正决定全球水务市场未来的,不是哪个国家能制造最多的膜,而是谁能够以可承担的价格,长期向缺水地区供应安全、可靠的水。
世界银行对中东和北非的研究已经显示,反渗透技术的能源效率仍在提高,而再生水利用、减少管网漏损和改善水资源管理,同样具有巨大潜力。
对于中国企业,未来最有价值的市场未必全部来自海水淡化厂。
工业废水回用、城市污水再生、智能管网、农业节水和高效膜材料,都可能成为新的增长来源。
其中一些业务不需要建造巨型工程,却能够提供持续的设备更新、技术服务和运营收入。
这也许才是水务产业与光伏产业最值得比较的地方。
光伏改变了人类获取电力的成本结构。水处理技术如果取得类似进步,也可能改变干旱地区获得安全淡水的经济条件。
但水与电不同。
水的重量、运输距离、卫生要求和公共服务属性,使它始终是一种高度本地化的资源。
中国可以向世界出口制造淡水的机器,却不能仅凭制造规模,决定一座城市最终支付的水价。
因此,海水淡化有机会成为中国下一个重要的基础设施出口产业,但未必会成为第二个光伏。
它的成功标准也不应只是出口额增长多少,而是那些长期缺水的城市,能否因此获得更便宜、更稳定,而且不会损害当地环境的水。






评论