


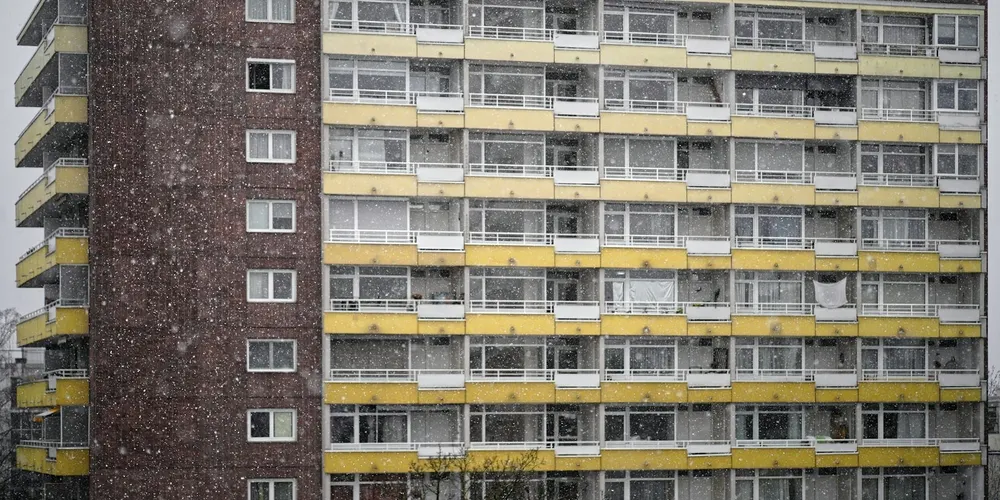
对于一个住在德国的普通家庭来说,今年冬天最令人担忧的数字,可能不是气温,而是天然气账单。
德国价格比较网站Verivox的数据显示,今年以来,新客户天然气合同的平均报价已经从每千瓦时8欧分上涨至12.4欧分,涨幅达到55%。
假设一个家庭每年使用15000千瓦时天然气,仅按照这两个价格计算,年度能源费用便会从约1200欧元增加至1860欧元,相差660欧元。实际账单还取决于固定费用、合同结构和具体用量。
并非所有德国家庭都会立即承担这样的涨幅。许多家庭使用固定价格合同,现有账单不会随着国际市场价格每天变化。
但随着合同到期,新的市场价格可能逐渐传递给消费者。
Verivox预计,对于需要重新签订合同的部分家庭,接下来出现10%至20%的价格上涨并非没有可能。
四年前,欧洲人曾经以为,摆脱对俄罗斯天然气的高度依赖,就能逐渐结束能源危机。
如今他们发现,事情没有那么简单。
10月12日,路透社对欧洲天然气市场的调查显示,即使中东战争逐渐结束,甚至今年冬天的天气较为温和,欧洲仍可能至少再经历一年高昂的天然气价格。
问题已经不只是今年冬天需要多少天然气。
欧洲还必须为明年冬天购买天然气,而全球市场正在变得越来越昂贵。
一个储气量不足的冬天
欧洲长期依赖地下储气设施平衡季节性能源需求。
天然气需求在冬季明显增加,因为大量家庭需要供暖,一些工业企业和发电厂也持续使用天然气。
为了应对冬季消费高峰,欧洲能源企业通常在春夏季购买天然气,将其注入地下储气设施,等到冬季再逐步提取。
这种机制类似于提前为冬天储备燃料。
如果储备充足,欧洲就更容易应对短期供应中断或寒潮。
但今年,储气计划进展并不顺利。
根据路透社10月12日汇总的分析机构预测,到11月1日,也就是欧洲传统冬季供气季节开始前,储气设施的填充率可能只有75%至78%。
这比过去五年的同期平均水平低约10个百分点。
需要注意,这是对11月1日储气量的预测,并非10月12日已经公布的实际储气水平。
储气不足不等于欧洲即将全面断气,却意味着市场抵御冲击的能力下降。
根据分析师估计,欧洲储气设施通常提供欧盟冬季天然气消费量的约25%至30%。
其余需求仍然依靠持续运行的管道供应和液化天然气进口满足。
如果冬季温和、国际供应稳定,较低的储气水平未必会造成严重短缺。
但如果出现持续寒潮,或者重要天然气出口国再次遭遇生产中断,欧洲就可能需要以更高的价格争夺有限的供应。
荷兰银行ABN Amro的研究人员警告,在寒冷冬季情景下,欧洲储气水平可能降至10%至15%。
这个数字并不是确定会发生的结果,而是一种压力情景。
但它说明,欧洲市场真正担心的,并不只是天然气是否足够使用,而是能否承受下一次意外。
欧洲摆脱了俄罗斯,却无法摆脱世界市场

2022年俄罗斯全面入侵乌克兰之后,欧洲天然气体系发生了重大变化。
此前,俄罗斯通过管道向欧洲输送大量天然气。德国和部分中东欧国家尤其依赖这种供应。
这套系统具有明显的地理优势。
俄罗斯天然气不需要先被冷却成液体、装上专用船舶,再经过长途运输和重新气化,就可以通过管道进入欧洲市场。
但它也使欧洲在能源安全上高度依赖俄罗斯。
战争爆发后,随着俄罗斯供应下降、欧洲制裁和双方能源关系恶化,原有的供应体系迅速瓦解。
2022年,欧洲天然气基准价格一度超过每兆瓦时350欧元。
政府不得不投入大量财政资源补贴家庭能源支出、支持企业,并采取节能措施。
此后,欧洲努力寻找替代方案。
德国等国家建设了新的液化天然气接收设施,欧洲增加从美国、挪威及其他供应国采购天然气,同时扩大可再生能源发电,并推动降低天然气需求。
这些措施确实产生了效果。
与2022年相比,欧洲如今拥有更多进口选择,液化天然气接收能力更强,对俄罗斯管道天然气的依赖也大幅降低。
欧盟委员会9月3日表示,尽管储气水平低于往年,欧洲当时并不存在迫在眉睫的天然气供应安全风险。
委员会认为,进口来源多元化、液化天然气基础设施扩建和天然气消费下降,使欧洲具有比2021年至2022年更强的韧性。
但这种转型也改变了欧洲面对风险的方式。
过去,欧洲最担心的是某条连接俄罗斯的天然气管道突然停止供气。
现在,它更加依赖全球液化天然气市场。
从俄罗斯管道转向全球液化天然气市场,降低了对单一供应国的依赖,却没有让欧洲摆脱国际能源价格的波动。
中东战争改变了液化天然气市场
欧洲当前的能源压力,很大一部分来自数千公里外的波斯湾。
今年以来,美国、以色列与伊朗之间的战争严重干扰了中东能源生产和航运。
霍尔木兹海峡是世界最重要的能源运输通道之一。
卡塔尔和阿联酋的液化天然气出口需要经过这一地区。航运受阻、能源设施受损,使大量原本供应国际市场的天然气无法正常交付。
路透社10月12日报道称,霍尔木兹海峡的运输干扰使接近全球液化天然气出口量20%的供应受到限制。
欧洲天然气基准价格今年以来已上涨超过150%。
这些数字表明,中东冲突正在对欧洲能源价格产生远超其直接进口规模的影响。
因为液化天然气是全球交易的商品。
即使某批卡塔尔天然气原本准备运往亚洲,当它无法正常交付时,亚洲买家也必须寻找替代供应。
日本、韩国、中国和其他进口国可能增加对美国、澳大利亚及其他供应商的采购需求。
欧洲买家因此需要与亚洲市场竞争。
即使欧洲并不直接购买那批受阻的中东天然气,也可能因为全球供给减少而支付更高价格。
美国、加拿大和尼日利亚等国家已经增加部分出口,但新增供应尚未完全弥补中东市场受到的冲击。
液化天然气产业也不能像普通商品仓库那样迅速扩大产量。
天然气生产、液化设施、专用运输船和进口终端都需要大量资本和较长建设周期。
即使中东冲突明天结束,受损设施的维修和正常供应恢复仍然需要时间。
这也是为什么,欧洲当前的能源问题可能延续至战争结束之后。
英国和德国,正在感受到不同形式的压力

能源危机对欧洲各国的影响并不相同。
德国大量家庭使用天然气供暖,因此天然气批发价格上涨最终可能体现在供暖账单上。
英国的情况有所不同。
英国政府通过能源价格上限机制,对居民使用标准可变费率能源合同所支付的单位价格和固定费用设置限制。
这一制度可以缓冲部分价格波动,却不能永久隔绝国际天然气市场的影响。
能源咨询机构Cornwall Insight预计,英国居民能源价格上限在2027年1月可能进一步提高约16%。
这仍然是预测,而非已经作出的监管决定。
对家庭而言,价格变化可能导致他们调整日常开支。部分收入较低的家庭尤其容易受到影响,因为供暖和电力通常属于难以大幅削减的基本支出。
但如果说家庭承担的是生活成本压力,那么欧洲制造业面对的,则是长期竞争力问题。
欧洲工业正在失去廉价能源优势
天然气不仅用来供暖。
化工、化肥、玻璃、陶瓷、钢铁以及其他能源密集型产业,都在不同程度上依赖天然气或天然气发电。
能源价格上涨会直接增加这些企业的生产成本。
部分企业可以将成本转嫁给客户,但在国际贸易市场中,情况没有那么简单。
一家德国化工企业如果需要与美国竞争对手争夺订单,就必须考虑双方的能源成本差异。
路透社援引行业分析指出,即使在最新一轮供应危机发生之前,欧盟天然气价格已经达到美国市场的约三倍。
对企业来说,这种成本差距可能影响投资决策。
原本计划在欧洲扩建的生产线,可能被推迟,或者被重新评估是否应当建在能源更加便宜的地区。
这种变化并不一定表现为工厂立即关闭。
有时,它表现为一项原本准备实施的投资没有发生,一个新的生产项目转移到国外,或者企业逐步减少对欧洲设施的投入。
长期而言,这可能削弱部分地区的工业就业和税收基础。
欧洲面临的问题因此不只是如何度过一个冬天。
它还必须考虑,能否在保持能源安全的同时,为本土制造业提供具有国际竞争力的能源价格。
2027年,欧洲还要继续补充天然气储备
今年储气不足带来的压力,可能延续到明年。
天然气市场具有明显的季节性。
冬季消耗的天然气越多,第二年春季剩余的储备可能越少。
如果2027年春季储气水平过低,欧洲就必须在随后的夏季购买更多天然气,以便为下一个冬天做好准备。
这可能使欧洲在2027年继续与亚洲买家争夺液化天然气。
同时,欧盟针对俄罗斯天然气进口的限制还将进一步实施。根据相关规定,部分现有长期合同下的俄罗斯液化天然气进口,将从2027年1月起受到全面禁止。
这一政策有助于降低欧洲对俄罗斯能源的依赖,却也意味着欧洲需要寻找其他供应来源。
不过,未来能源市场并非只有悲观因素。
美国和其他国家的新液化天然气产能正在逐步增加。欧洲持续建设风能、太阳能发电设施,也可能减少部分天然气消费。
如果今年冬季天气温和,供暖需求就可能低于预期。
荷兰合作银行Rabobank对2027年天然气价格的预测,相比部分其他机构更加温和。
该机构认为,新增液化天然气供应有可能帮助缓解市场压力。
但也有分析师预计,由于今年供应中断的影响需要时间消化,市场可能直到2028年才能逐步恢复至中东冲突之前的状态。
这些预测之间存在差异,说明未来价格仍然受到战争进程、天气、基础设施恢复和新增供应的共同影响。
欧洲需要的,不只是更多天然气
欧洲在2022年能源危机之后获得了一项重要经验:依赖单一能源供应来源,会使经济暴露于难以控制的政治风险之中。
但2026年的危机又提供了另一项教训。
即使能源供应来源更加多元化,只要一个地区高度依赖进口化石燃料,它仍然容易受到全球价格变化的影响。
这也是为什么欧盟近年来同时推进液化天然气进口设施建设、可再生能源发展和能源效率改善。
扩大进口来源可以降低单一供应中断的风险。
但从长期看,减少不必要的能源消费,提高建筑保温性能,以及发展本土可再生能源,可能同样重要。
对于普通家庭,一栋保温良好的住宅能够减少冬季供暖所需的能源。
对于企业,更高效的设备可以降低单位产品的能源消耗。
对于政府,扩大本土能源供应有助于降低部分外部冲击带来的风险。
这些措施都无法在一夜之间完成,却可能决定欧洲未来十年面对国际能源危机时的脆弱程度。
10月初,欧洲还没有进入最寒冷的季节。
家庭供暖需求尚未达到高峰,地下储气设施仍在为冬季做最后准备。
欧盟委员会此前表示,现阶段没有立即发生供应危机的迹象。
这意味着欧洲并非注定要重复2022年的紧急局面。
但天然气市场已经提前发出了价格信号。
德国的新客户天然气合同变得更加昂贵,英国消费者可能在明年面对更高账单,欧洲工业企业则需要继续应对长期存在的能源成本差距。
四年前,欧洲最大的能源挑战,是如何减少对俄罗斯的依赖。
如今,这项转型已经取得明显进展,新的问题却出现了。
欧洲拥有更多天然气进口选择,却必须为这些选择付出市场价格。
它拥有更加完善的能源基础设施,却无法控制远方战争造成的供应冲击。
能源安全并不意味着永远买得到天然气,而是当世界再次发生危机时,一个社会仍然能够以可以承受的成本维持正常生活。
对于即将迎来冬天的欧洲而言,这项考验仍未结束。




评论