


在深圳,政府给购房者提供了新的贷款补贴,市场却没有按照传统的政策刺激逻辑运行。
10月1日,中国开始实施针对符合条件的首套住房商业贷款的财政贴息政策。购买建筑面积不超过120平方米、总价不超过150万元住房的家庭,符合规定后可以获得年化1个百分点的贷款贴息,最长五年。
这意味着,一名符合条件的购房者,如果获得100万元贷款,理论上可以在五年内节省接近5万元利息。
然而,政策实施近一个月后,深圳二手房市场出现的并不是普遍涨价,而是低总价房源成交占比提高,成交均价承受下行压力。
据《财新》10月22日报道,深圳贝壳研究院监测数据显示,10月1日至19日,深圳总价150万元以内的二手房成交占比达到21.5%,较9月全月提高1.3个百分点。
这一变化提出了一个值得关注的问题:当政府补贴购房者的贷款利息,为什么市场首先出现的是更多便宜房子成交,而不是房价上涨?
答案可能并不在补贴力度本身,而在于这项政策究竟补贴了哪些房子,以及购房者真正担心什么。
一项补贴,划出了150万元的价格线
9月29日,财政部、中国人民银行和国家金融监督管理总局联合发布居民购房贷款贴息政策,10月1日起实施,政策实施期暂定一年。
与过去一些普遍降低房贷利率的措施不同,这次政策设置了明确的购房门槛。
2026年首套房贷贴息政策
四项核心条件与补贴标准
注:适用于符合条件的新发放首套住房 商业性个人住房贷款,单户贴息贷款本金 上限100万元。存量贷款和纯公积金贷款 不在此次政策范围内。
对于深圳这样的高房价城市,150万元是一条非常特殊的界线。
以一套60平方米住宅计算,150万元对应每平方米2.5万元。这样的价格明显低于深圳许多成熟居住片区的二手住宅水平。
因此,真正能够享受贴息的房源,更可能集中在城市外围、面积较小、楼龄较高或总价相对低廉的市场。
对于一套售价300万元的住宅,即使买家收入不高、购买的是家庭唯一住房,也不能因为属于首次购房就自动获得这项补贴。
这决定了政策不会均匀影响整个深圳房地产市场。
它更像是对低总价住房需求的一次定向支持,而不是对所有住宅价格的普遍托底。
成交均价下降,不一定意味着每套房子都在降价
房地产市场有一个容易被忽略的统计问题:成交均价不仅取决于房子卖多少钱,也取决于卖出去的究竟是什么房子。
假设某个月,一座城市成交的住宅主要集中在核心城区,单价较高;下个月,更多外围低价住宅进入交易,即使同一小区的房价没有明显变化,全市成交均价也可能下降。
深圳眼下就需要区分这两种情况。
根据深圳贝壳研究院的数据,9月二手房成交均价为每平方米52,818元,环比上涨2.5%。进入10月后,150万元以内房源的成交占比从9月约20.2%升至21.5%。
深圳低总价二手房成交占比
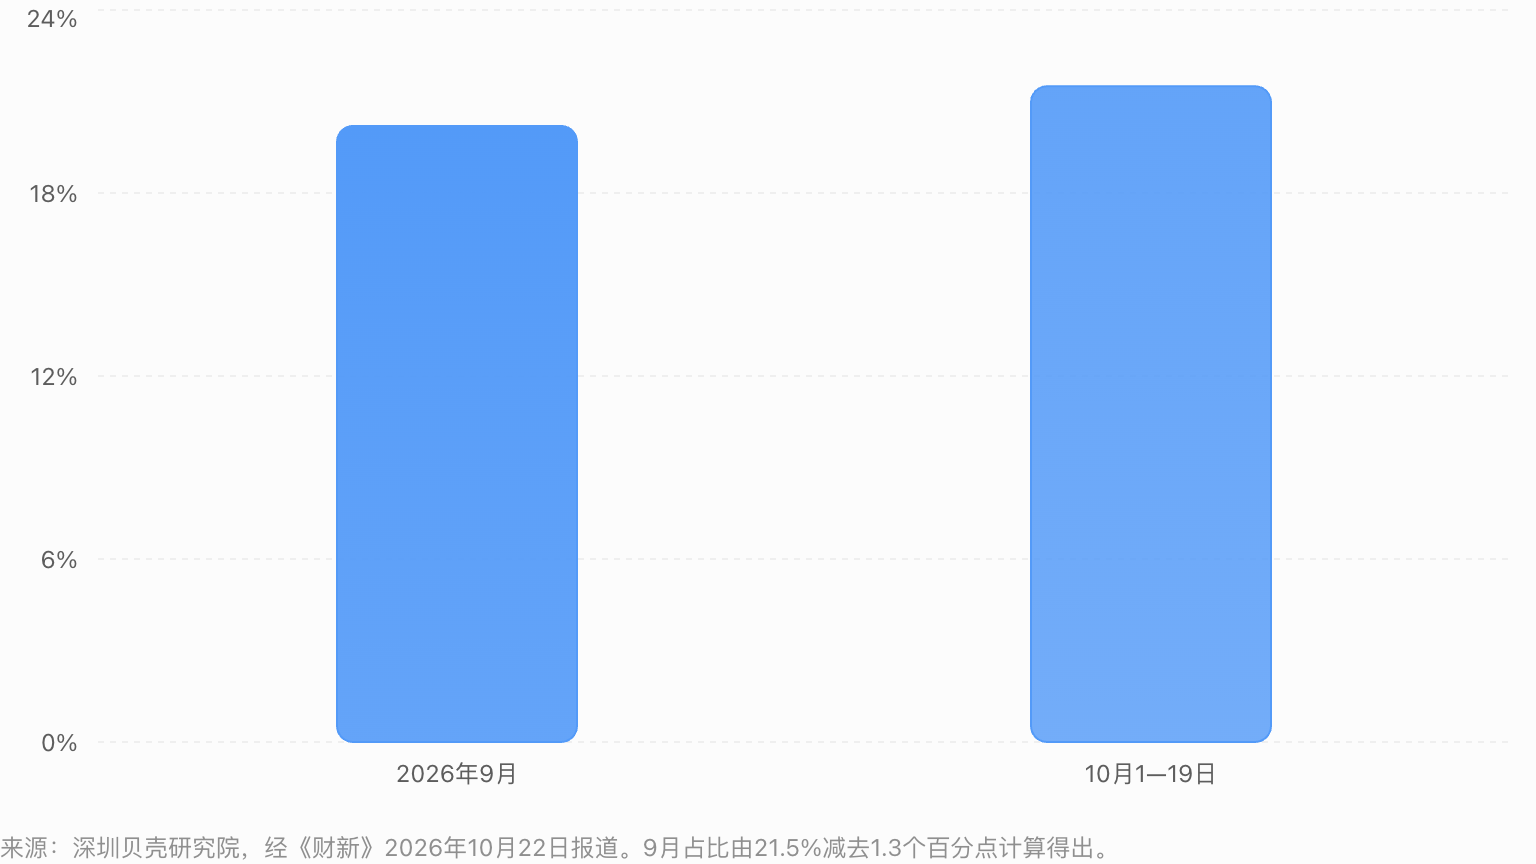
从20.2%上升至21.5%,并不是一个足以解释所有价格变化的巨大跃升,但它显示了成交结构的变化方向。
另一方面,中指研究院数据显示,9月深圳二手住宅挂牌均价为每平方米58,102元,同比下降7.1%;另一套二手住宅价格统计口径显示,9月均价为每平方米62,889元,同比下降4.55%。这些指标与贝壳的实际成交均价并非同一统计序列,不能直接相减比较。
因此,当前至少存在两种可能同时发生的变化:低价房源成交增加,拉低全市成交均价;部分房东继续降价,推动同类房源的实际价格下降。
要准确判断两者分别贡献了多少,需要按区域、面积、楼龄和房屋品质进行可比成交分析。
仅凭全市均价,很容易把市场结构变化误读为所有房屋价格同步下跌。
两家机构都显示,深圳成交价格正在回落
《财新》获得的最新数据显示,深圳9月二手住宅实时成交均价一度达到每平方米约5.27万元,环比增长2.4%,同比增长0.6%;10月以来,相关均价指标转为下行。
深圳乐有家研究中心的数据同样显示,9月其门店二手住宅成交均价约为每平方米5.83万元,10月截至20日降至约5.71万元,跌幅约2.1%。
深圳二手住宅成交均价变化
2026年9月与10月阶段性数据对比
| 统计机构 | 2026年9月 | 2026年10月 | 变化 |
|---|---|---|---|
| 贝壳相关实时成交指标 | 约5.27万元/㎡ | 约4.8万元/㎡ | 口径待核 |
| 乐有家研究中心 | 约5.83万元/㎡ | 约5.71万元/㎡ | −2.1% |
注:10月数据均为截至报道时的阶段性统计。 贝壳相关指标的金额与报道所列跌幅 无法直接对应,统计口径仍待核实。 不同机构的房源样本、区域分布和 统计方法可能不同,不能直接比较 绝对价格。
两套机构数据的绝对价格存在差异,并不奇怪。不同中介平台覆盖的房源、客户群体和成交区域并不完全一致。
但它们至少显示出相同方向:9月市场出现一定回暖之后,10月成交均价再度承压。
值得注意的是,这种变化发生在政策刺激成交的同时。
《21世纪经济报道》10月21日报道,部分原本挂牌160万至170万元的房源,业主开始考虑以低于150万元的价格成交,以便让买家符合贴息条件。深圳龙岗、坪山等低总价住宅市场,也出现咨询和带看活动增加的情况。
这揭示了一种不太符合传统想象的政策效果:政府补贴贷款利息,部分卖家却选择降低房价,以争取符合补贴资格的买家。
150万元门槛,可能正在改变房东的定价方式
对于一套挂牌160万元、长期无人问津的住宅,业主现在面临新的选择。
继续坚持160万元,买家无法享受本轮贴息;或者把成交价格降至150万元以内,使符合其他条件的买家获得补贴资格。
对买家而言,补贴可以降低未来数年的利息支出;对卖家而言,降价则可能换来更快成交。
但这并不意味着每套160万元的住宅都会降到150万元,也不意味着所有买家都能拿到最高补贴。是否划算,还取决于贷款金额、首付比例、房屋状况和卖家急于出售的程度。
这里出现了一个重要的经济现象:政策门槛不仅影响谁能获得补贴,也可能影响卖家如何定价。
当补贴资格取决于成交总价,150万元就不再只是一个普通数字,而可能成为部分低总价房源谈判时的重要参照。
这一机制能够解释部分房源为什么愿意降价,但目前还没有足够的成交记录,证明它已经对深圳全市房价形成显著影响。
贴息降低了月供,却没有消除购房风险
房贷贴息能够减轻购房者的现金支出,但它无法解决房地产市场的所有问题。
假设一名买家借款100万元,符合最高贴息条件,年化1个百分点的补贴在贷款本金尚未偿还时,相当于每年最多节省约1万元利息。随着贷款本金逐步减少,实际贴息金额也会相应下降。
五年累计节省的利息接近5万元,是一种有条件的上限估算,而不是每位申请者都能直接领取5万元现金。
相比之下,如果一套150万元的房屋在未来下跌5%,对应的资产价值变化就是7.5万元。
这并不意味着房价一定会继续下跌,而是说明利息补贴和房价风险属于两个不同的问题。
购房者不仅关心每月能节省多少钱,还需要判断未来收入是否稳定、家庭是否有足够储蓄,以及住房价格是否已经接近自己愿意承担的水平。
如果购房者仍然担心失业、收入下降或房屋贬值,有限期限的贴息未必足以促使他们立即购房。
这也解释了为什么降低购房成本,不一定能够立即扭转整个房地产市场的价格预期。
深圳楼市的分化,可能比均价涨跌更重要
深圳并不是一个价格统一的住宅市场。
核心城区的优质住宅、学区房、地铁沿线住宅,以及外围地区的老旧小户型,面对的是不同的买家和需求。
对于总价数百万元甚至上千万元的改善型住房,150万元的贴息门槛几乎没有直接影响。
但对于积蓄有限、需要贷款购买第一套住房的年轻家庭,这项政策可能直接改变他们的购房预算。
深圳市房地产中介协会此前测算,今年6月至9月,深圳房源库中至少有6000套低总价、中小户型住宅可能符合此次贴息条件。这是潜在符合条件的房源数量,并不等于已经获得补贴的成交套数。
因此,未来深圳楼市可能出现三种不同的变化:低总价房源成交更加活跃,部分业主通过降价争取贴息买家,而中高端住房市场继续按照自身的供需关系运行。
在这种情况下,全市成交均价可能下降,但部分住宅的流动性却有所改善。
这正是当前房地产市场需要区分的两个概念:价格是否上涨,以及房子是否更容易卖出去。
楼市真正需要恢复的,不只是交易量
从政策设计来看,这轮贴息更接近一种面向首次购房家庭的定向财政支持,而不是鼓励所有人扩大房地产投资。
它能够降低一部分购房者的资金成本,也可能帮助部分长期挂牌的低价住宅找到买家。
但深圳楼市能否真正稳定,仍取决于更深层的条件:居民收入和就业预期、二手房挂牌供应、住房品质,以及购房者对未来价格的判断。
如果政策推动的是原本无法成交的住房完成交易,即使均价短期下降,也可能改善市场流动性。
如果成交主要依赖业主持续大幅让价,则说明买方仍掌握较强的议价能力,市场距离全面企稳还有距离。
目前,政策实施尚不足一个月。国庆假期、交易登记滞后、房源结构变化和其他楼市政策,都可能影响短期统计,不能将10月的全部变化归因于贴息。
要判断政策的实际效果,未来至少需要持续观察符合贴息条件的房源成交量、同质住宅价格、挂牌周期,以及购房者获得补贴后的实际贷款负担。
深圳正在呈现的,可能不是一个简单的楼市回暖或继续下跌故事。
政府愿意替购房者承担一部分利息,卖家也开始接受更低的成交价格。双方都在试图缩小交易的距离。
但决定一套房子能否卖出去的,最终仍然是买家认为它值多少钱,而不是政府愿意补贴多少利息。






评论