

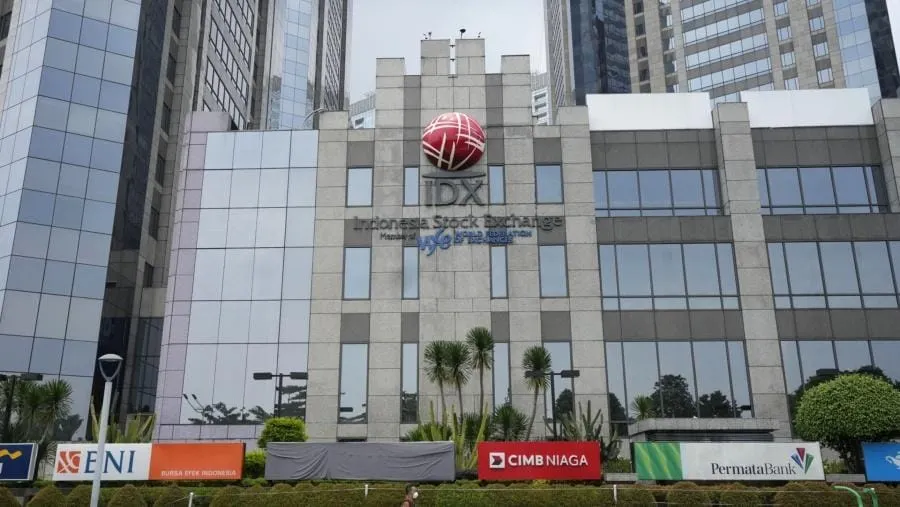
雅加达的投资者正在经历一场他们曾以为已经属于过去的金融恐慌。
10月16日和19日,印度尼西亚股市连续两个交易日暴跌近15%,约820亿美元市值蒸发。股市跌至六年来最低水平,印尼盾持续贬值,政府不得不采取紧急措施,试图阻止市场进一步失控。
引发这场抛售的,不是一场战争,也不是某家大型企业突然破产,而是一家国际指数公司的警告。
全球指数编制机构MSCI表示,由于印尼股票市场长期存在股权结构不透明、交易行为可疑以及监管改革进展不足等问题,它正考虑将印尼从“新兴市场”降为“独立市场”。
这意味着,一个拥有约2.8亿人口、长期被视为东南亚增长引擎的国家,可能失去大量国际投资基金的关注。
印尼总统普拉博沃·苏比安托原本希望通过扩大政府投资、推动工业化和加强国家对战略产业的控制,将经济增长推向更高水平。如今,金融市场正在向他的政府提出一个更加迫切的问题:
投资者是否还相信印尼的经济管理能力?
两天蒸发820亿美元
印尼股市的危机并非突然出现。
今年1月,MSCI已经对印尼上市公司的股权透明度提出警告。部分公司的股票虽然公开上市,但真正能够自由交易的股份比例有限,股权可能高度集中在少数个人或机构手中。
这使国际投资者难以判断股票价格究竟反映真实供需,还是受到集中交易行为影响。
印尼监管部门随后推出一系列改革,包括提高最低公众持股比例、加强大股东信息披露,以及调查涉嫌操纵市场的交易行为。
但MSCI认为,改革仍不足以消除问题。
10月16日,MSCI发出比市场预期更严厉的警告:印尼不仅可能失去新兴市场地位,甚至可能被直接划入独立市场类别。
市场立即作出反应。
雅加达综合指数当天暴跌11.6%,创下1998年亚洲金融危机以来最严重的单日跌幅。随后一个交易日,指数再次下跌超过5%。
印尼政府采取紧急措施,将股票单日跌幅限制由15%收紧至7%。
10月20日,随着监管部门宣布进一步改革,雅加达股市反弹5.3%。但这并没有扭转全年颓势:印尼股市今年累计跌幅仍接近40%,成为全球表现最差的主要股票市场之一。
总统的雄心与市场的疑虑
普拉博沃2024年上台时,承诺让印尼经济摆脱长期徘徊在5%左右的增长水平。
他的政府提出大规模免费营养餐计划、增加基础设施和工业投资,并试图让国家在关键商品出口和产业发展中扮演更积极的角色。
这些政策拥有明确的政治吸引力。
印尼虽然拥有丰富的镍、煤炭、棕榈油等自然资源,也吸引了大量外国制造业投资,但经济增长成果并未均匀分配给所有人。许多家庭仍然面对就业质量不足、收入增长缓慢和生活成本压力。
扩大公共支出,能够帮助政府兑现改善民生的承诺。
问题在于,政府的雄心需要财政收入支撑。
投资者担忧,大规模支出可能增加财政压力,而政府加强对战略产业的干预,也可能降低企业经营环境的可预测性。
这些担忧并不意味着所有政府投资都是错误的。印尼仍然需要改善基础设施、教育、公共医疗和工业能力。
但当财政政策、监管改革和货币稳定同时受到质疑,市场便开始重新评估这个国家的风险。
英国《金融时报》指出,印尼的问题并非所有上市企业都缺乏盈利能力。部分大型银行仍然拥有相当稳健的经营表现。真正令投资者不安的是股票市场的流动性、透明度以及监管制度。
这使印尼面临一种危险局面:即使某些企业本身经营良好,也可能因为投资者对整个市场失去信任而遭到抛售。
印尼盾正在承受另一场压力

股票市场之外,印尼盾的持续贬值同样令人担忧。
10月19日,印尼盾汇率一度跌至约18,040兑1美元,接近今年6月创下的历史低点。今年以来,印尼盾对美元已贬值超过7%。
货币贬值的影响远远超出金融交易大厅。
印尼虽然是重要的能源生产国,但仍然需要进口石油及部分工业原材料。当本国货币贬值,以美元计价的进口商品就会变得更加昂贵。
对于普通家庭,这可能意味着更高的燃油、交通和商品价格。
对于依赖进口设备的制造企业,则意味着成本上升。
印尼央行因此陷入艰难抉择。
提高利率可能帮助稳定汇率,却也会增加企业和家庭的借贷成本,抑制经济活动。维持利率不变则能够支持增长,但可能无法充分缓解资本外流压力。
根据路透社10月19日公布的经济学家调查,29名受访者中有15人预计,印尼央行将在10月21日维持5.75%的基准利率不变。
不过,花旗银行已将预测调整为加息50个基点,显示市场对央行政策方向存在明显分歧。
截至本文发稿时,10月21日的利率决定尚待公布。
印尼会重演1998年的金融危机吗?
对于经历过亚洲金融危机的印尼人而言,当前局势难免令人不安。
1997年至1998年,亚洲金融风暴席卷印尼,印尼盾暴跌、银行体系陷入危机,大批企业倒闭。经济崩溃最终引发严重社会动荡,并加速了苏哈托长期统治的结束。
但今天的印尼与当年存在重要区别。
印尼央行目前拥有约1,460亿美元的外汇储备,银行体系的监管制度也比1990年代更加完善。印尼企业的外币债务结构和宏观经济管理框架,同样不能与1998年简单等同。
目前的股市危机,也不意味着整个金融体系已经陷入崩溃。
然而,风险在于多种压力可能相互强化。
股市下跌使外国投资者撤离,资本外流进一步压低印尼盾;货币贬值提高进口成本,迫使央行考虑加息;更高的融资成本又可能削弱企业投资和经济增长。
如果这一循环持续,金融市场的危机就可能逐渐传导至实体经济。
为什么全球投资者如此在意MSCI?
MSCI并不是政府机构,也没有权力直接决定一个国家的经济政策。
但它编制的股票指数,是全球大量投资基金配置资产的重要依据。
当一个国家被纳入新兴市场指数,追踪相关指数的基金便可能按照权重购买其股票。
一旦被移出,部分被动投资基金可能不得不出售这些资产。
高盛估计,如果印尼遭到MSCI降级,可能引发高达56亿美元的被动资金流出。
对已经承受资本外流压力的印尼而言,这将是另一场冲击。
更严重的是,独立市场分类可能使印尼失去部分国际机构投资者的关注。
今年年初,MSCI印尼指数包含18家公司,如今已经缩减至9家。印尼股票在MSCI新兴市场指数中的权重,也从年初的1.16%降至9月底的0.43%。
这意味着印尼在全球投资组合中的地位正在下降。
但MSCI尚未正式决定降级。
印尼政府仍有时间采取措施,回应有关市场透明度和交易监管的质疑。最终决定预计不迟于2027年6月30日公布。
东南亚最大经济体的真正考验

印尼经济仍然拥有许多其他新兴市场难以复制的优势。
它拥有庞大的国内消费市场、丰富的自然资源、年轻劳动力,以及在全球电池和电动汽车供应链中日益重要的地位。
这些条件并没有因为股市下跌而消失。
但一个国家拥有增长潜力,并不意味着投资者会无条件相信它的政策。
普拉博沃政府希望利用国家力量加快发展,同时维持社会福利支出和工业投资。然而,投资者要求的,是透明的监管、可信的财政纪律,以及能够独立运作的金融制度。
这两种目标并非天然冲突,却需要政府在短期政治承诺和长期市场信任之间作出艰难选择。
对于普通印尼人而言,真正值得担忧的也不是股市指数本身。
如果资本外流持续,企业可能推迟投资;如果货币继续贬值,进口商品可能更加昂贵;如果央行为稳定汇率而提高利率,住房贷款和企业融资也可能受到影响。
金融危机最危险的时刻,往往不是股票第一次暴跌的时候,而是市场的不信任开始改变企业和家庭的日常决定。
印尼尚未走到那一步。
但这场动荡已经说明,东南亚最大经济体面临的问题,并不能仅靠限制股票跌幅或举行紧急会议解决。
股市可以在一天内反弹5%,但一个国家失去的信任,往往需要数年才能重新建立。






评论