


美国政府又交出了一份接近2万亿美元的赤字账单。
10月16日,美国财政部公布2026财年财政数据:截至9月30日的12个月里,联邦政府收入达到创纪录的5.40万亿美元,支出则攀升至同样创纪录的7.40万亿美元。两者之间的缺口达到1.992万亿美元,比上一财年扩大2170亿美元。
这是2021年以来美国最大的年度财政赤字,也是历史上第三高的名义赤字。
更值得注意的是,这并不是发生在经济衰退期间的紧急财政扩张。美国仍在创造大量税收收入,但政府花钱的速度,比收入增长得更快。
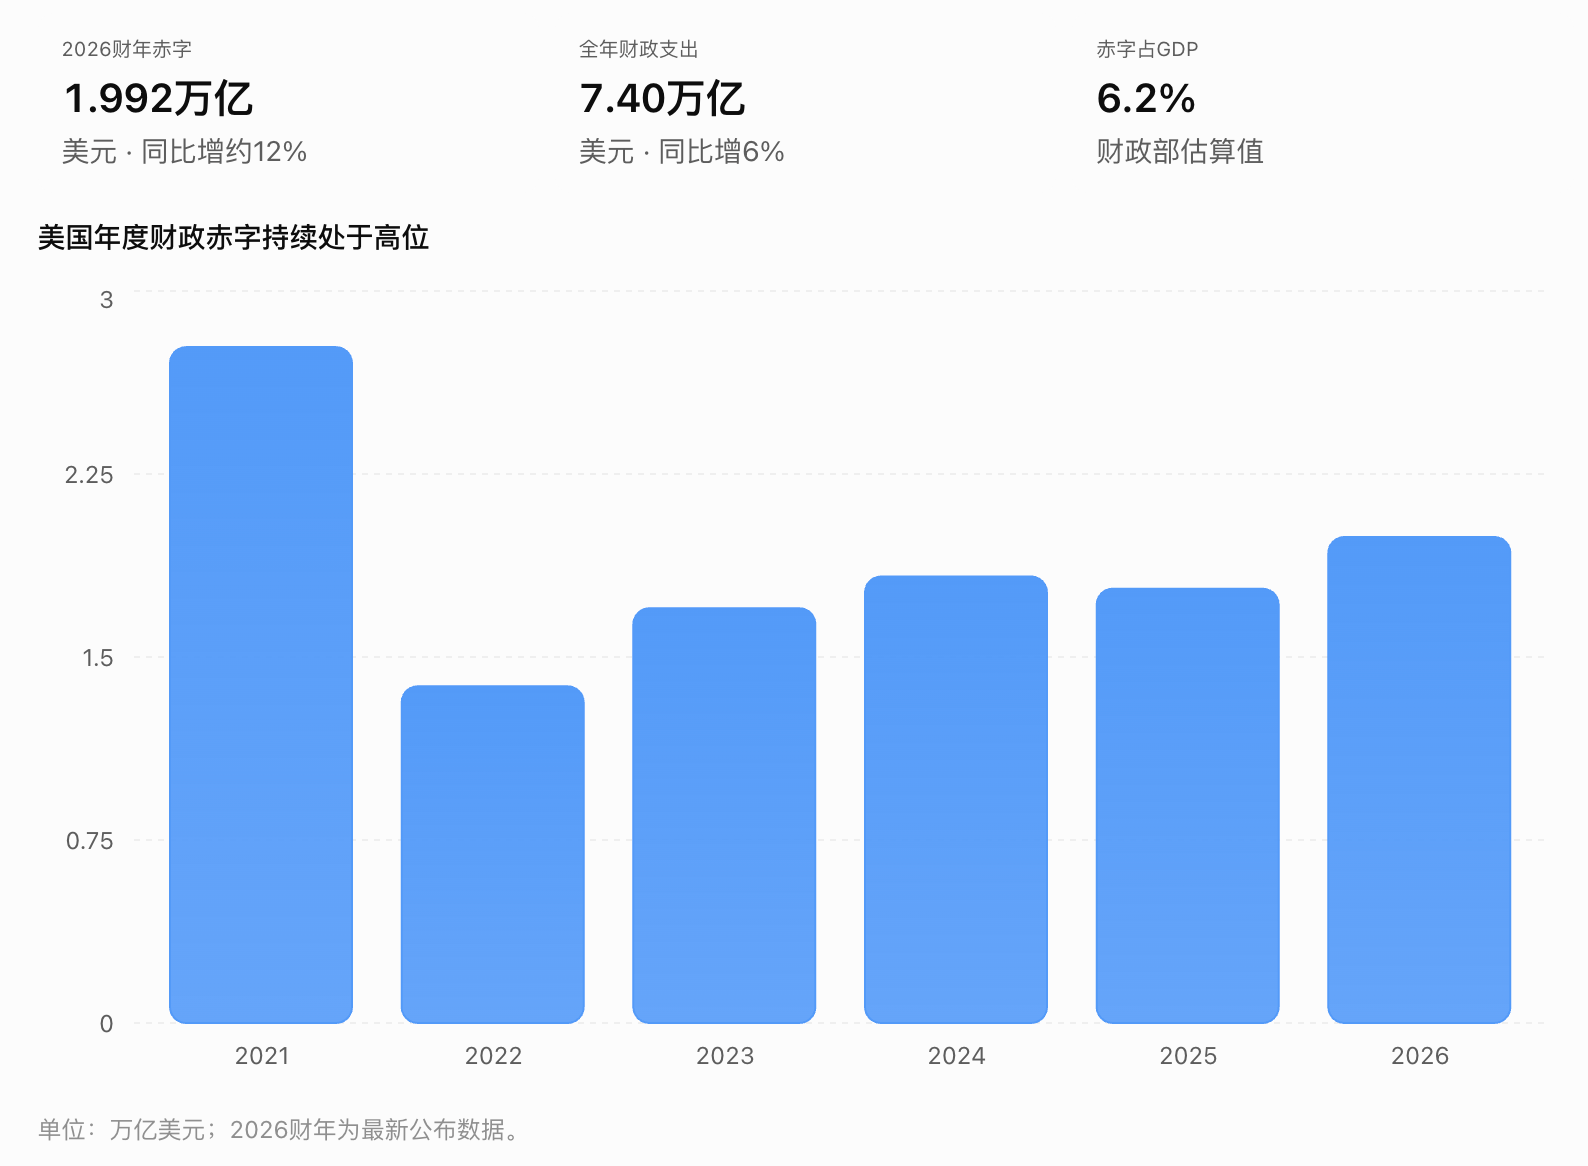
这份数据涵盖特朗普第二任期的首个完整财政年度。它不仅为美国两党长期以来的财政政策争论提供了新的数字,也暴露出一个更深层的现实:即使白宫更换主人、税收政策发生变化,美国政府的财政结构仍然越来越难以维持平衡。
借钱支付利息,正在成为美国财政的日常
在所有财政数据中,最令人不安的或许不是近2万亿美元的赤字,而是美国为过去的债务支付的成本。
2026财年,美国联邦债务相关的利息及债务服务支出达到约1.36万亿美元,比上一年增加1440亿美元,增幅约12%。
这笔钱不是用于新建公路、改善学校,也不是直接用于医疗服务。它主要是政府为过去已经借入的资金履行偿付义务所承担的成本。
需要区分的是,财政部披露的1.36万亿美元为相关支出口径,并不等同于扣除政府内部利息收支后的净利息成本。后者约为1.1万亿美元,同样创下纪录。
过去十多年,美国长期依赖低利率环境融资。即使联邦债务持续增加,较低的借贷成本仍使财政压力相对可控。
如今,情况已经不同。
当旧国债到期,财政部必须发行新债偿还本金。如果新债利率高于旧债,即使政府没有增加其他开支,未来的利息负担也可能上升。
与此同时,持续的年度赤字意味着政府还需要为新的支出缺口举债。
这使美国财政陷入一种越来越难摆脱的循环:债务越大,利息支出越高;利息支出越高,财政赤字就越难缩小;赤字又进一步增加债务。
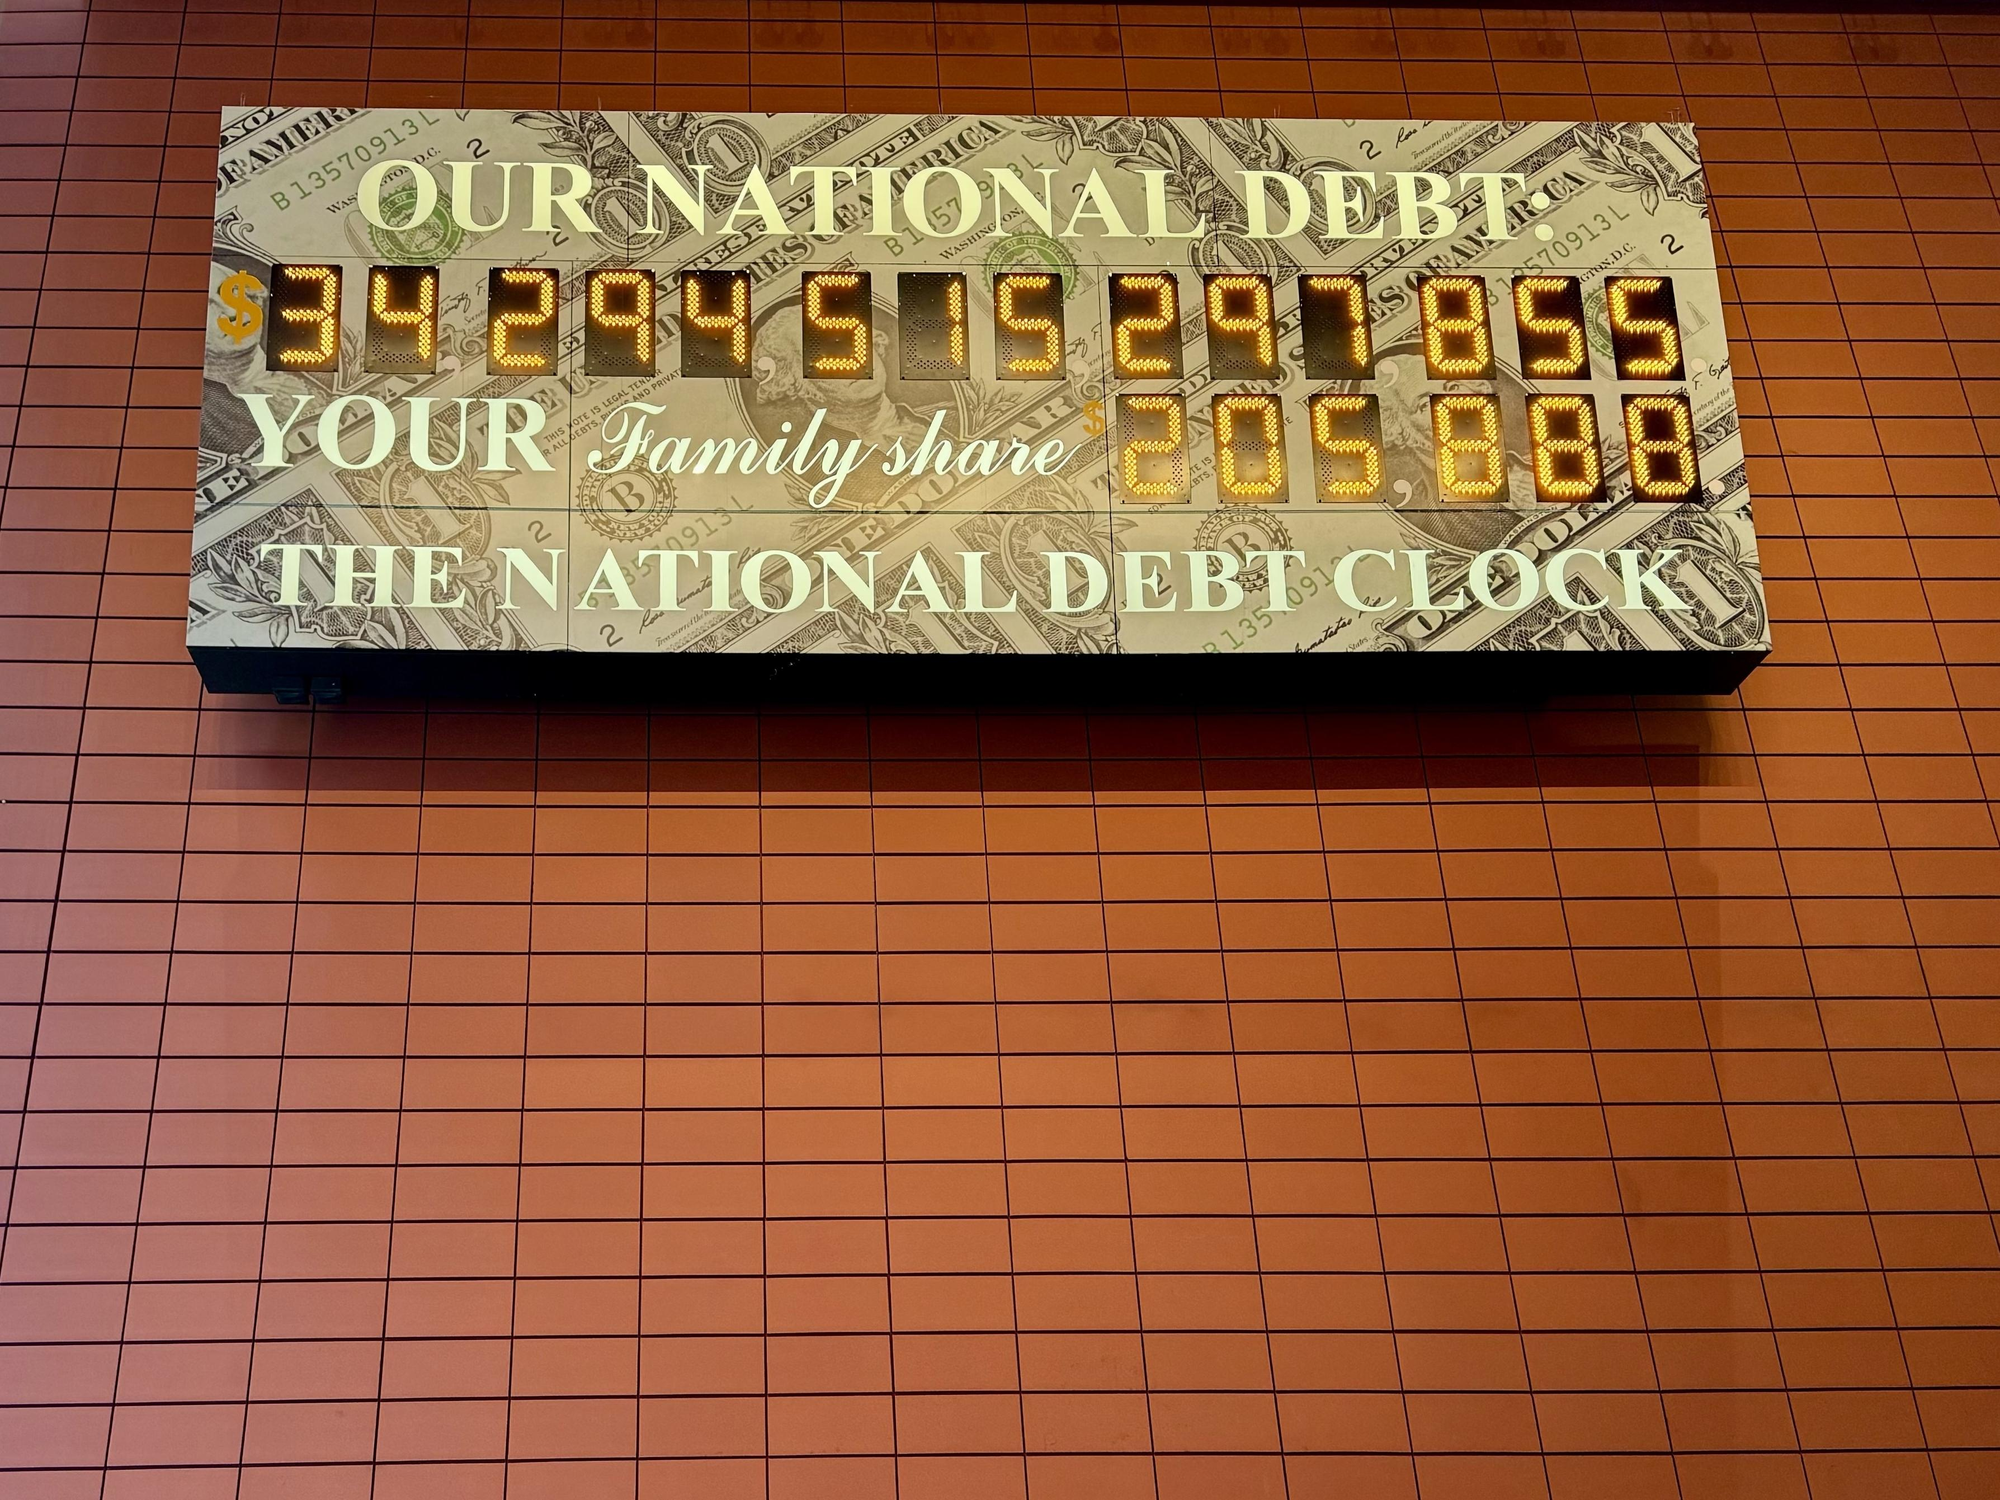
今年8月,美国联邦债务总额突破40万亿美元。根据财政部10月中旬公布的数据,这一数字已经超过40.3万亿美元。
当然,40万亿美元的债务并不意味着美国政府即将破产。美国仍然拥有全球最大的经济体、深厚的资本市场,以及美元作为主要国际储备货币的特殊地位。
但这些优势并不能使借债没有成本。
更重要的问题是,政府未来能够自由支配的财政资源,正在受到越来越多既有承诺的约束。
收入增加了,为什么赤字反而扩大?
2026财年的财政收入增长了3%,达到5.40万亿美元。
这意味着美国政府并非收不到税。个人所得税收入增长,部分经济活动仍然为联邦财政提供了支持。
问题在支出端。
全年财政支出增加约3860亿美元,达到7.40万亿美元,增幅为6%,明显快于收入增长。
社会保障、联邦医疗保险及医疗补助等项目的支出持续增加。随着人口老龄化,退休金和医疗保障支出越来越难以压缩。
国防开支也有所增长。根据财政部数据,2026财年国防支出比上一年增加约480亿美元,增幅约6%。
这些支出性质各不相同。
社会保障是长期制度承诺,不能像普通行政预算那样轻易取消。医疗支出受到人口结构和医疗成本影响。国防开支则取决于安全战略、国际冲突和政治选择。
正因为如此,美国财政问题不能简单理解为政府部门花钱不够节制。
它涉及几十年来逐渐形成的税收制度、退休保障、医疗保险、国防政策和债务结构。
任何真正能够显著缩小赤字的改革,都可能触及选民已经习惯的公共服务,或者要求部分企业与家庭承担更高税负。
这也是为什么美国两党在批评对方财政政策时往往措辞激烈,但在真正需要削减赤字时,却很难提出同时得到广泛支持的方案。
关税曾被寄予厚望,如今反而需要退款
特朗普政府曾将关税描述为增加财政收入、保护美国制造业的重要工具。
在2026财年,关税收入确实达到很高水平。
但最高法院今年2月裁定特朗普政府此前实施的相当一部分关税措施缺乏合法依据,随后启动的退款程序改变了财政结果。
根据财政部数据,2026财年美国关税总收入约为3180亿美元,但政府退还了约1450亿美元关税,最终净关税收入约1730亿美元。
这一净收入比上一财年下降约11%。
换句话说,关税仍为美国政府带来收入,却未能像白宫此前期待的那样,成为填补财政缺口的稳定资金来源。
而且,即使没有退款,关税也很难单独解决接近2万亿美元的赤字。
以2026财年为例,1450亿美元的退款金额虽然巨大,但相对于全年财政赤字,仍不足十分之一。
关税收入也并非完全没有经济代价。
关税由进口商向美国政府缴纳,其成本可能由进口企业、下游企业和消费者共同承担,具体分配取决于市场竞争、供应链和价格调整。
因此,将关税简单视为由外国政府替美国纳税,并不符合实际的税收机制。
对特朗普政府而言,2026财年的结果提出了一个现实挑战:贸易政策可以改变政府收入结构,但无法替代长期的税收与支出改革。
减税、增长与财政纪律之间的矛盾
特朗普政府认为,减税、放松监管、能源开发和制造业投资将推动美国经济增长,从而扩大未来税基。
财政部长斯科特·贝森特多次强调,持续的经济增长是控制债务负担的重要条件。
这一思路并非没有经济学依据。
如果经济增长速度长期高于债务增长速度,即使政府仍然存在一定赤字,债务占GDP的比例也可能趋于稳定甚至下降。
人工智能投资、生产率提高以及企业资本开支,确实可能改善美国的长期增长前景。
但问题在于,未来增长尚未实现,当前的财政支出却已经发生。
2025年通过的税收法案扩大或延续了多项税收优惠,并改变企业扣除规则。美国国会预算办公室的分析显示,相关变化压低了2026财年的部分企业所得税收入。
与此同时,财政支出继续增长。
彭博社10月16日报道,国际货币基金组织总裁格奥尔基耶娃本周指出,经济增长固然重要,但仅靠增长难以足够迅速地完成所需财政调整。
这反映了美国财政争论中的两种不同判断。
特朗普政府更强调增长、投资和扩大税基;主张财政整顿的经济学家及机构则认为,如果不同时调整收入和支出政策,经济增长可能不足以扭转债务轨迹。
这不是一个仅靠下一季度GDP数据就能解决的问题。
它需要观察未来多年实际税收、财政支出、利率和经济增长之间的关系。
为什么金融市场必须关注这笔账?
美国财政赤字不仅是华盛顿内部的预算问题。
美国国债是全球金融体系最重要的资产之一。银行、保险公司、退休基金、中央银行和国际投资者都持有大量美国国债。
当美国政府持续扩大借款规模时,财政部必须不断向市场发行债券。
如果投资者要求更高收益率才愿意持有新增国债,美国政府的融资成本就可能进一步上升。
国债收益率还会影响企业融资、住房抵押贷款及其他金融资产的定价。
但这种关系并不是机械的。美国国债收益率同时受到通胀预期、联邦储备委员会政策、经济增长和全球避险需求影响,不能把每一次利率上涨都归因于财政赤字。
真正值得关注的是长期趋势。
如果美国在经济表现相对稳定的时期,仍然持续出现相当于GDP约6%的财政赤字,那么当下一次经济衰退或重大危机来临时,政府可能需要以更高成本实施财政刺激。
美国并不会因此立即失去融资能力,但政策选择可能变得更加昂贵。
对于持有大量美元资产的全球投资者,包括亚洲的央行、金融机构及个人投资者,这一变化同样具有现实意义。
两党都知道问题存在,却很难改变方向
距离美国11月3日中期选举只剩不到三周。
此时公布的财政数据,使财政纪律再次成为政治议题,但并不意味着两党即将就削减赤字达成共识。
共和党长期强调减税和控制政府支出,却也支持增加部分国防及边境安全预算。
民主党更倾向于通过提高高收入群体和企业税负筹集资金,同时维护或扩大医疗、社会保障及其他公共服务。
两党提出的政策组合不同,但都面临一个共同限制:美国联邦预算中相当大一部分支出来自法律规定的长期项目,以及必须履行的债务利息义务。
真正大幅减少赤字,意味着政府必须在增税、改革福利、控制医疗成本、调整国防支出及削减其他预算之间作出艰难选择。
这些选择几乎都会触及重要选民群体的利益。
美国无党派组织“负责任联邦预算委员会”10月16日呼吁,政府应当提出可信的财政目标,将赤字占GDP的比例逐步降至3%左右。
这并不意味着3%是所有经济体都适用的绝对安全线,而是该组织认为有助于稳定美国债务负担的一项政策目标。

2万亿美元赤字,会成为美国的新常态吗?
回顾美国财政历史,接近2万亿美元的年度赤字曾经与重大危机密切相关。
2020年和2021年,新冠疫情迫使美国政府实施大规模经济救助,财政赤字因此急剧扩大。
如今,疫情时期的紧急财政支出早已结束,但赤字规模仍然维持在历史高位。
2026财年,美国财政赤字约占GDP的6.2%,高于上一财年的5.8%。
单从名义金额看,这一赤字是美国历史上第三高;但评估财政可持续性,还必须考虑经济总量、通胀、利率和债务期限结构。
因此,不能仅凭2万亿美元这个数字就断言美国正在发生债务危机。
美国政府仍拥有庞大的税基、成熟的金融市场和全球最重要的主权债券市场。
然而,拥有借款能力,并不等于可以无限制地增加借款。
随着债务成本不断增加,未来的美国政府可能发现,越来越多税收收入必须首先用于履行过去的财政承诺。
这将压缩其在教育、基础设施、科技研究、公共卫生及其他领域进行新投资的空间。
对于世界其他经济体而言,美国财政政策的变化也可能通过国债收益率、美元汇率、国际资本流动和全球贸易产生影响。
这正是美国财政赤字具有全球意义的原因。
10月16日公布的数字,或许不会立即引发市场危机,也不会迫使华盛顿在明天宣布紧缩政策。
但它再次提醒美国政治领导人:财政赤字已经不再只是经济衰退或战争时期才会出现的异常现象,而是逐渐成为联邦政府的日常状态。
美国仍然有能力借到钱。
真正的问题是,它何时愿意认真决定,哪些支出必须保留,哪些承诺需要调整,以及谁应该为这些选择支付代价。




评论