


中国国家发展和改革委员会10月22日公布修订后的《对外投资管理办法》,首次在部门规章中明确将境内居民个人与企业、其他组织并列为对外投资主体,同时强化对境外再投资、重大不利事件及大型项目的报告要求。
新办法共76条,将于2026年12月1日起施行,届时2017年发布的《企业境外投资管理办法》将被废止。
这次修订是中国近年对外投资管理制度的一项重要调整。随着中国企业加快在东南亚、欧洲、中东和拉丁美洲建设工厂、收购资产及拓展供应链,北京正试图建立覆盖更多投资主体和交易形式的监管体系。
新规一方面强调投资者依法享有自主决策、自担风险、自负盈亏的权利,另一方面要求投资者对境外投资项目提供更完整的信息,并在出现重大风险时及时向主管部门报告。
国家发改委表示,修订旨在保护中国投资者的海外合法权益,同时维护国家安全和发展利益。
个人被纳入投资主体,但不意味着可以自由向海外汇款
新办法最引人注意的变化,是对投资者范围的重新界定。
2017年的制度主要针对境内企业和非企业组织。新规第二条则明确,投资者包括境内企业、其他组织和居民个人。
这意味着,居民个人通过投资取得境外企业、资产的所有权、控制权或其他相关权益时,可能需要按照新办法履行相应程序。
新规涵盖的投资活动包括取得境外土地和基础设施权益、收购境外企业、新设企业、投资股权基金,以及通过协议或信托控制境外资产等。
对于需要备案的居民个人直接境外投资项目,备案机关为其户籍所在地或经常居住地的省级发展改革部门。
但这一变化并不意味着中国居民从12月起就能不受限制地把资金汇往海外购买股票、房地产或企业。
中国现行外汇管理、跨境资金流动及金融投资制度仍然适用。新办法也明确,通过合格境内机构投资者(QDII)、港股通、跨境理财通等渠道进行的境外金融市场投资,原则上不适用其核准、备案和报告规定,但取得企业控制权、持股或表决权达到特定比例等情形除外。
换言之,个人获得明确的对外投资主体地位,与个人资本项目全面开放,是两回事。
新规明确的是投资管理中的法律地位和程序要求,并没有取消跨境资金汇出的其他限制。
海外子公司的再投资,也被纳入更明确的报告制度

对于已经在海外开展业务的中国企业,新规的另一项重要变化是境外再投资报告制度。
一家中国企业可能先在新加坡设立控股公司,再由这家境外公司投资越南工厂,或者收购欧洲企业。这样的交易未必由中国境内母公司直接出资,却仍可能涉及中国投资者实际控制的资产和经营活动。
新办法第十四条规定,投资者通过其控制的境外企业或其他组织开展非敏感类对外投资,应当在实施投资的10个工作日之前,通过网络系统提交境外再投资报告。
同样,投资者通过其控制的境外企业对中国境内进行返程投资,也应参照相关规定提交报告。
这使监管部门能够掌握更多通过多层境外控股结构进行的投资活动,而不只是直接从中国境内向海外支付资金的交易。
新办法还延续了对敏感类项目实行核准、对非敏感类直接投资实行备案的基本框架。
对地方企业而言,非敏感类直接投资的中方投资额达到3亿美元及以上时,由国家发改委负责备案;低于3亿美元的,由省级发展改革部门负责备案。
这些安排说明,新规并非简单取消审批,而是在保留分类管理的同时,扩大对不同投资路径的覆盖范围。
从资产冻结到强制技术转让,北京要求企业报告海外风险

新办法还加强了对海外投资风险的监测。
国家发改委在政策说明中指出,近年来,一些国家和地区采取针对中国企业的限制措施,包括要求提供技术或数据、处置股权及资产等。中国企业在海外面临的风险,已不再局限于汇率波动、市场竞争和经营亏损。
为此,新办法完善了重大不利情况报告制度,并设置对外投资信息年度报告制度。
对少数投资金额较大、可能影响中国与有关国家外交关系的项目,新办法还增设前期工作情况报告要求。
这些制度具有双重意义。
对企业而言,向主管部门报告资产遭受重大损失、海外政策突变或其他重大不利情况,可能有助于获得外交协调、风险预警及其他支持。
但从监管角度看,更完整的信息报告也意味着政府能够更早了解中国企业在海外的资产布局、投资进度和潜在风险。
这种安排可能增加企业的合规成本。尤其对于拥有多层海外控股结构、在多个国家开展业务的企业,如何识别需要报告的交易、协调不同司法管辖区的信息披露要求,将成为实际执行中的问题。
国家发改委表示,将在新规实施前更新配套申报材料、常见问题解答及在线办理系统。具体执行效果仍有待观察。
3.4万亿美元海外资产,推动监管制度调整
中国对外投资规模持续扩大
2017年与2025年比较,单位:亿美元
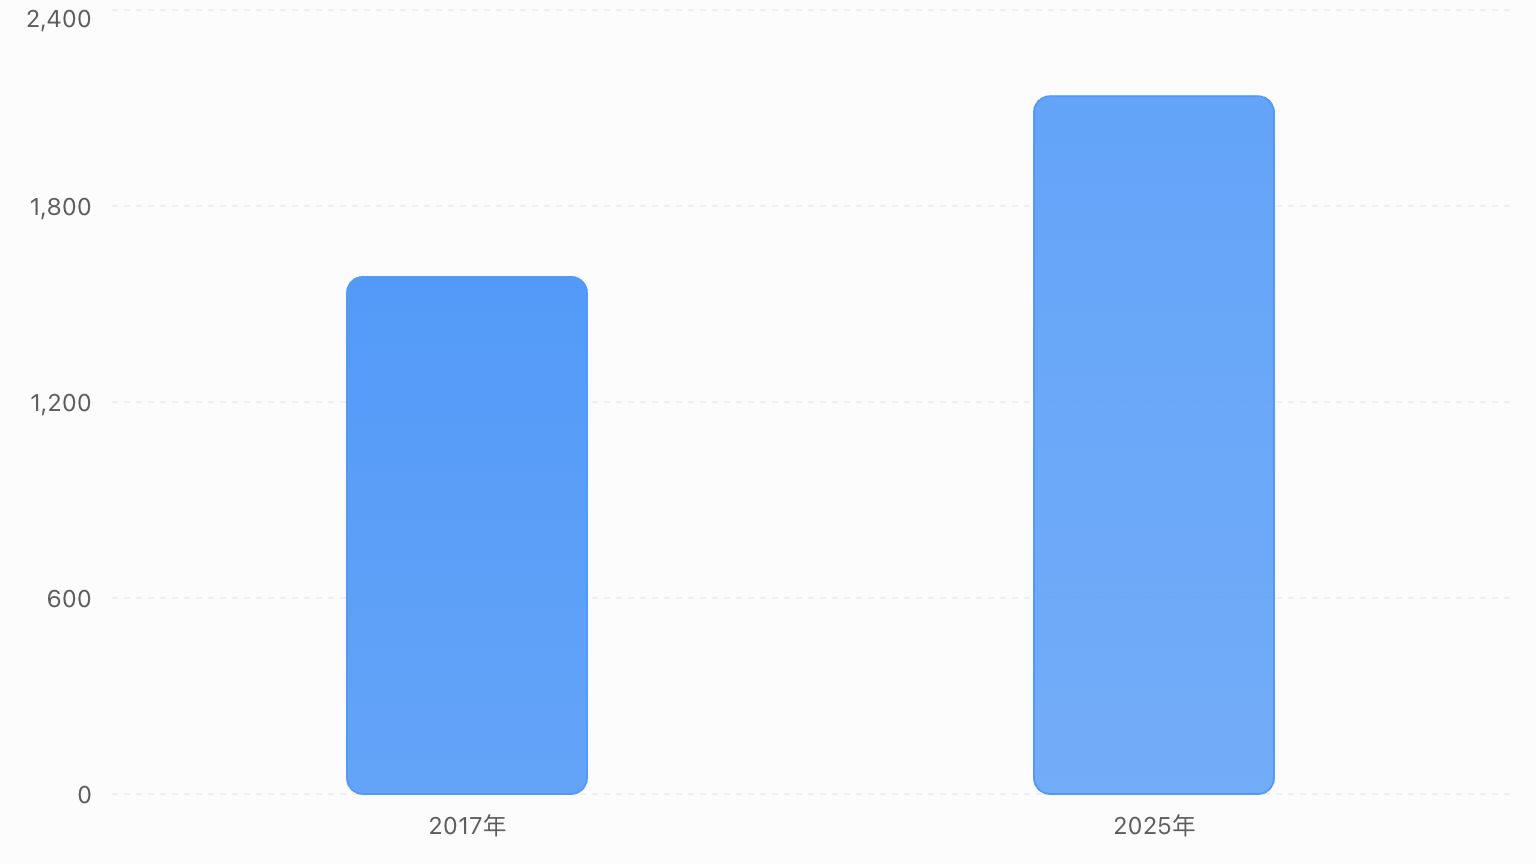
中国对外投资规模的扩大,是此次制度修订的重要背景。
根据国家发改委公布的数据,中国对外投资流量从2017年的1583亿美元增至2025年的2136亿美元;同期对外投资存量从1.8万亿美元增加到3.4万亿美元。
这些资金涉及能源、矿业、制造业、基础设施和其他行业,也包括中国企业为了接近海外市场、规避贸易壁垒或重新安排供应链而进行的投资。
随着海外资产规模扩大,中国政府需要处理的问题也更加复杂。
一方面,海外投资有助于企业进入新的市场,获取技术、资源和客户。另一方面,海外项目可能面临战争、政治动荡、监管变化、资产征收及制裁等风险。
中国企业在全球范围内经营的程度越深,其商业决策就越容易受到国际政治影响。
这也是新办法同时强调投资便利和风险管理的原因。
出海企业面对的是更复杂的监管环境
过去十年,中国企业出海的主要问题之一,是如何获得境外投资许可、完成外汇手续并找到合适的投资目的地。
如今,问题已经发生变化。
一家中国制造商在东南亚设厂,可能同时需要遵守中国的对外投资规则、当地劳动与环保法律,以及出口目的国的原产地和贸易规定。
一家科技企业收购欧洲公司,还可能面临外国投资安全审查、数据保护及技术出口限制。
中国的新办法无法消除这些境外监管障碍,却试图建立更完整的国内管理体系。
对于企业来说,未来的海外投资计划需要更加重视交易结构和合规程序。特别是通过境外子公司继续投资、涉及敏感行业或重大外交风险的项目,可能需要更早准备相关报告材料。
对于个人投资者,最重要的是理解新规的边界:法律上明确投资主体地位,并不等于跨境投资资金可以自由流动。
这次制度修订也揭示出中国对外开放政策中的一种持续张力。
北京希望更多中国企业走向国际市场,以维持出口竞争力、开拓新需求并参与全球产业链重组;但与此同时,政府也希望掌握更多海外投资信息,以防范资本风险和地缘政治冲击。
新办法能否同时实现这两个目标,将取决于实施过程。
如果备案和报告程序清晰、处理及时,它可能为企业提供更稳定的制度预期。反之,如果新增要求导致交易延误或合规负担过重,也可能削弱部分企业的海外投资积极性。
12月1日之后,中国对外投资的法律框架将更加完整。但对企业而言,真正重要的不是规则写得多详细,而是这些规则能否让跨境经营变得更可预测。






评论