


一家拥有数千亿元现金储备、每年创造巨额收入的科技公司,为什么还要向银行和债券投资者借钱?
10月12日,腾讯在投资者网站发布公告,宣布计划根据全球中期票据计划,向专业投资者发行新一批国际债券。
路透社援引知情人士透露,腾讯希望通过美元和离岸人民币债券融资至少45亿美元,规模可能接近今年6月完成的46.6亿美元债券发行。
按照12日公布的方案,债券可能包括10年期和20年期美元债,以及10年期和30年期离岸人民币债。
但当时的融资规模、具体期限及发行价格,都尚未最终确定。
10月13日,事情有了进一步进展。
路透社报道,腾讯已经开始向市场销售上述四个期限的债券。美元债订单簿收到超过20亿美元的认购意向,离岸人民币债券的认购意向超过350亿元人民币。
这些订单反映了投资者需求,但并不等于腾讯已经收到同等金额的融资,也不代表发行最终完成。
截至发稿时,最终发行结果仍需以公司的正式定价及交割公告为准。
这次融资之所以受到关注,不只是因为金额庞大。
更重要的是,它反映了一项正在全球科技行业发生的变化:人工智能竞争已经不仅是工程师和算法之间的竞争,也正在成为企业资产负债表之间的竞争。
为什么腾讯需要这么多钱?
腾讯目前经营着中国规模庞大的互联网业务。
微信、网络游戏、广告、金融科技和云服务持续产生收入,为公司提供资金支持。
但人工智能改变了科技企业的成本结构。
过去,互联网公司开发软件和数字服务,主要投入研发人员、服务器和网络设施。
如今,训练和运行先进人工智能模型,需要大规模采购计算芯片、存储设备、网络设备和软件,并建设能够持续供电和散热的数据中心。
这些投资通常必须在产品产生收入之前完成。
腾讯10月12日公布的债券发行材料显示,按照其中较广泛的资本开支口径,今年上半年公司资本开支达到963亿元人民币,而去年同期为459亿元,增幅超过一倍。
这项口径包括IT基础设施、数据中心、土地使用权、办公园区及知识产权等支出,不能全部视为AI投资。
腾讯此前半年报所披露的资本开支为约847亿元,统计口径不同,也不应直接混用。
但两项数据指向同一个趋势:腾讯正在显著增加长期资本投入。
人工智能的商业竞争,还没有形成稳定的最终格局,企业却已经需要为未来数年的算力需求提前付款。
现金很多,为什么不直接使用自己的钱?
从表面上看,腾讯似乎并不缺钱。
截至今年6月底,腾讯持有的现金、现金等价物及定期存款等合计超过5100亿元人民币。
这笔资金足以支持相当规模的投资。
但企业财务管理并不是把所有现金都投入最热门的业务。
现金还需要用于支付供应商、发放员工薪酬、支持现有业务,并应对市场变化。
腾讯同时有股息、股份回购、投资和到期债务等其他资金安排。
如果把大量现金一次性投入AI基础设施,就可能削弱公司在其他领域的财务灵活性。
相比之下,发行长期债券可以把部分融资成本分摊到未来十年甚至更长时间。
这意味着公司今天获得资金,却可以根据债券条款在以后逐步支付利息和偿还本金。
对于信用评级较高、拥有稳定收入来源的大型企业,债券融资有时比出售资产或者发行新股更加合适。
发行新股可能稀释原有股东的持股比例;债券融资则不改变股权结构,但会增加债务及利息负担。
因此,拥有大量现金与选择借钱,并不矛盾。
真正的问题,是借来的资金能否创造足够的长期回报。
数据中心正在吞噬科技公司的现金流
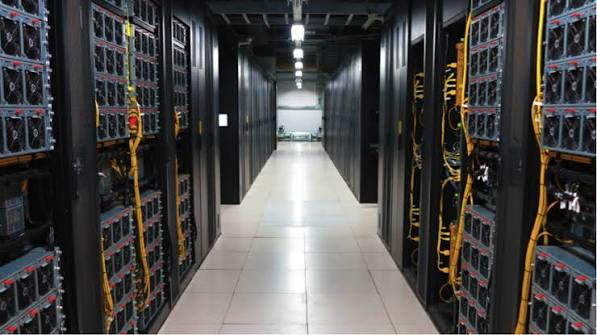
今年第二季度,腾讯资本开支达到约528亿元人民币。
同期公司经营活动仍然产生现金,但在支付大规模资本开支、内容费用及租赁负债之后,季度自由现金流为负138亿元。
腾讯指出,这一结果受到大额AI相关预付款影响。
如果剔除算力采购的相关预付款,第二季度自由现金流仍为正376亿元。
这两种数字看似矛盾,实际上说明了人工智能投资的一个重要特点:公司不一定正在失去盈利能力,却可能需要提前支付巨额现金。
例如,一家公司准备扩大AI云服务,可能必须先购买服务器、支付设备供应商款项,并建设配套设施。
而客户使用这些服务、支付订阅费或算力租赁费用,可能发生在数个月甚至数年之后。
支出发生的时间,与收入回流的时间,并不相同。
这种差异在传统互联网软件业务中也存在,但在AI基础设施投资迅速扩张的时期,规模变得更加突出。
如果未来客户需求增长符合预期,提前投入可能带来回报。
如果需求增长不及预期,设备折旧、运营和债务成本却不会自动消失。
这正是AI投资越来越需要资本市场支持,同时也越来越受到资本市场审视的原因。
腾讯正在用现有业务为未来下注
腾讯与一些尚未实现盈利的AI创业公司存在重要区别。
它拥有成熟的游戏、广告和社交生态,可以利用这些业务产生的收入支持新技术投资。
人工智能也可能直接改善其既有业务。
在广告领域,AI可以帮助企业优化广告创意、提高投放效率。
在游戏领域,它可能用于内容制作、用户服务及开发工具。
在云计算领域,腾讯可以向其他企业出售模型服务和计算资源。
公司还在开发混元大模型、AI编程工具及面向企业的智能化产品。
这种布局使腾讯不必完全依赖一个全新的AI应用获得收入。
但也带来一个问题:AI究竟是在创造新的收入来源,还是仅仅提高现有业务的成本?
如果广告收入增长来自AI提高了投放效率,那么相关投资可能具有明确的商业价值。
如果企业不断采购昂贵的计算设备,却无法吸引足够多的付费客户,长期回报就可能低于预期。
腾讯管理层此前曾表示,即使部分AI应用的发展不及预期,计算资源仍可能通过云服务向外部客户出租。
这为投资提供了一种潜在的收益渠道。
不过,算力出租收入仍然取决于市场需求、设备利用率、服务价格以及运营成本,不能被视为已经保证的回报。
债券投资者正在重新计算AI风险
腾讯此次发行债券,也发生在全球债务融资环境趋于复杂的时期。
人工智能投资热潮推动许多科技公司增加资本支出,一部分企业开始更频繁地使用债券、银行贷款及其他融资工具。
今年9月,软银通过债券发行筹集约111亿美元,用于支持包括AI在内的投资活动。
但投资者并不是无条件支持所有AI项目。
随着利率和债券收益率维持在相对较高水平,企业融资成本增加,投资者也更加关注债务偿还能力。
一些高度依赖未来收入预期的AI基础设施项目,已经面临融资困难。
与之相比,腾讯拥有成熟业务和较高信用评级。
此次拟发行债券预计获得穆迪A1和标普A+评级,有助于公司接触大型机构投资者。
但评级并不能消除风险。
如果未来AI投资回报不足,企业仍然需要按约定支付债券利息,并在到期时偿还本金。
因此,投资者关注的不应只有腾讯计划借多少钱,还包括融资成本、债务期限、经营现金流,以及未来资本开支是否能够逐渐转化为利润。
特别需要注意的是,腾讯此次债券的拟定用途为一般企业用途。
虽然融资发生在AI投资显著增加之际,但不能据此认定筹集资金将全部直接用于购买AI芯片或建设数据中心。
AI竞争,正在进入财务耐力赛
过去,评价一家科技公司的竞争力,人们主要看用户规模、产品体验、研发能力和市场份额。
如今,还必须关注它能否持续负担越来越昂贵的基础设施。
购买芯片需要现金,建设数据中心需要现金,吸引研究人员需要现金,训练模型和提供推理服务同样需要持续支出。
技术领先仍然重要,但资金投入正在影响企业能够参与竞争的深度和持续时间。
这对大型科技公司可能有利。
腾讯可以依靠成熟业务、资产和信用评级筹集资金,而初创企业则可能更加依赖股权融资和风险资本。
不过,规模庞大也不意味着一定能够赢得AI竞争。
新的技术路线可能降低计算成本,新兴企业可能创造更受欢迎的产品,而客户也未必愿意为所有AI功能支付额外费用。
最终,人工智能的商业价值仍然需要通过真实需求和可持续利润来证明。
腾讯再次进入国际债券市场,说明它希望在这场长期竞争中保留更多资金选择。
对股东而言,融资可能提高企业未来增长的可能性,也增加了需要承担的财务责任。
对债券投资者而言,最重要的是腾讯未来能否持续创造足够现金流。
对于整个科技行业,这轮融资浪潮提出了一个更大的问题。
过去几年,企业争相证明自己有能力开发更先进的AI模型。
接下来,它们还必须证明,使用这些模型所创造的经济价值,能够覆盖建设和运行它们的庞大成本。
AI竞争已经从技术竞赛延伸到资本竞赛。但决定胜负的,最终仍然不是谁能够借到最多的钱,而是谁能够把这些钱变成长期、稳定的商业回报。




评论