

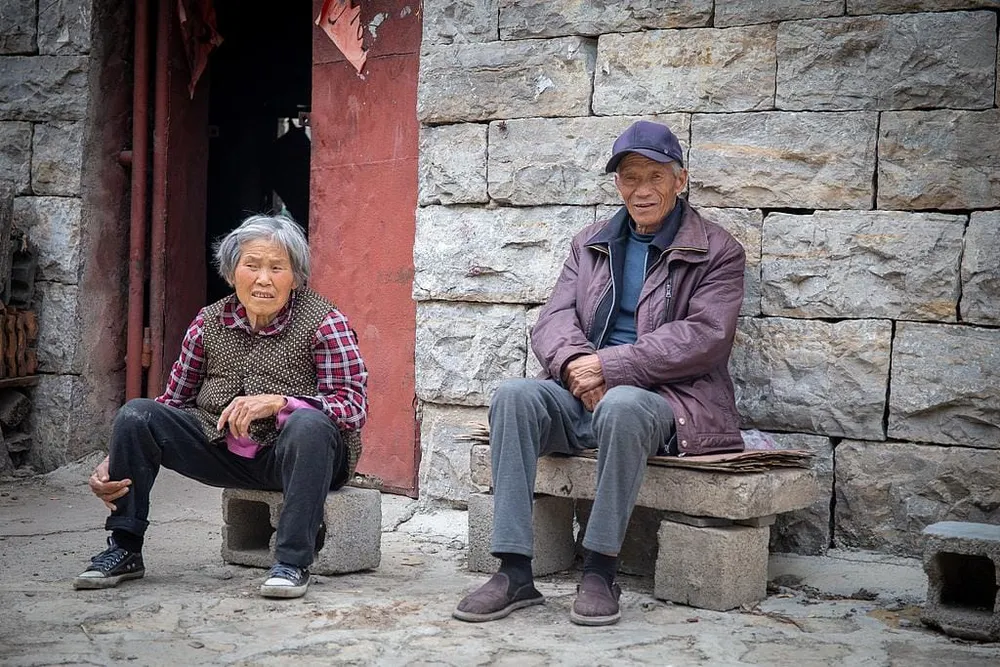
在中国,同样是60多岁退休,有人每个月可以领取数千元养老金,另一些老人却只能领取两三百元。
前者可能已经结束职业生涯,依靠养老金支付日常生活开支,偶尔旅行,帮助子女照看孩子。
后者可能仍在田里劳作,靠种菜、零工和子女接济维持生活。
他们都被统计在中国基本养老保险制度的覆盖范围之内。
但所谓“有养老金”,在两个人身上意味着完全不同的事情。
这或许是理解中国养老制度最重要的起点。
中国已经建成世界上规模最大的基本养老保险体系之一。截至2025年第一季度,基本养老保险参保人数约为10.71亿。
从制度覆盖面来看,这是一个显著的成就。
但参保人数无法告诉我们,一个老人每个月究竟能拿到多少钱,也无法说明这笔钱是否足以支付食品、医疗、住房和照护费用。
真正值得追问的是:当中国社会逐渐变老,这套庞大的养老体系,能否为不同身份、不同地区和不同收入水平的人提供有尊严的晚年?
同样叫养老金,实际上是两套差别巨大的制度
中国养老金最容易引起误解的地方,是人们经常把不同制度下的待遇放在一起比较,却没有说明其资金来源和计算方式。
中国基本养老保险主要包括城镇职工基本养老保险和城乡居民基本养老保险。
城镇职工养老保险主要面向企业职工、机关事业单位工作人员,以及按照规定参保的灵活就业人员。
其养老金待遇与缴费工资、缴费年限、当地计发基数、个人账户积累等因素有关。
工作期间,职工和用人单位按照规定缴纳养老保险费;退休后,符合条件者按月领取养老金。
城乡居民基本养老保险则主要覆盖没有参加职工养老保险的城乡居民,其中包括大量农村人口。
这套制度的待遇通常由基础养老金和个人账户养老金两部分构成。
基础养老金主要依靠财政支持,个人账户养老金则与个人缴费、政府补贴和账户积累有关。
两套制度虽然都叫基本养老保险,但筹资能力和待遇水平存在巨大差别。
在职工养老保险体系内,一个长期按较高工资基数缴费的人,退休后可能领取数千元养老金。
而一名农村老人,如果多年按照较低档次缴纳居民养老保险,其每月待遇可能只有数百元。
两者之间的差距,有时可以达到十倍以上。
这并不意味着所有城镇退休人员都很富裕,也不意味着所有农村老人都只有最低标准的养老金。
但制度性差距确实存在。
每月两三百元,究竟能保障什么?
中国城乡居民基础养老金的全国最低标准近年来持续提高。
2025年提高20元,2026年中央财政安排继续提高20元。
但必须注意,全国最低标准并不等于每个城乡居民退休人员实际领取的全部养老金。
不同地区会根据财力增加地方基础养老金,个人缴费档次和账户积累也会影响最终待遇。
一些经济发达地区的城乡居民养老金明显高于全国最低标准。
然而,在财政能力有限的地区,很多老人领取的养老金仍然处于较低水平。
假设一位老人每月领取250元养老金,一年就是3000元。
这笔钱可以帮助支付部分食品、生活用品或通信费用,却很难独立承担完整的养老生活。
如果老人患有慢性疾病,需要定期就医,或者因失能而需要长期照护,支出可能远远超过养老金收入。
因此,对很多农村家庭来说,养老仍然依靠三种资源共同维持:养老金、个人劳动收入和家庭支持。
养老金并没有完全替代传统的家庭养老。
它更像是一项基础性的现金补助。
问题在于,中国的家庭结构已经发生了深刻变化。
年轻人外出务工,农村人口老龄化加速,家庭规模缩小,独生子女家庭进入赡养父母的阶段。
过去依靠多个子女共同承担养老责任的模式,越来越难以维持。
当家庭养老能力减弱,而公共养老金待遇仍然较低,老年贫困和照护不足的风险便更加突出。
机关退休人员与企业退休人员,差距从何而来?
中国养老金制度的另一个长期争议,是机关事业单位与企业退休人员之间的待遇差距。
过去,中国机关事业单位工作人员与企业职工实行不同的退休保障制度。
机关事业单位退休待遇主要与工作年限、退休前工资及相关政策挂钩,而企业职工逐步建立了社会统筹与个人账户相结合的养老保险制度。
这种制度差异长期受到争议。
2015年,中国启动机关事业单位养老保险制度改革,推动其与企业职工养老保险在基本制度上并轨。
改革意味着机关事业单位工作人员也需要按规定缴纳基本养老保险费。
但制度并轨不等于退休待遇立即相同。
机关事业单位工作人员还可能拥有职业年金,企业职工则可能拥有企业年金,但企业年金并非所有企业普遍建立。
此外,不同群体的历史缴费年限、工资水平、补充养老保障及过渡政策,也会影响最终待遇。
因此,即使实行统一的基本养老保险制度,退休收入仍可能存在明显差距。
这里需要避免两个极端判断。
一方面,不能认为所有机关退休人员都领取高额养老金,也不能认为所有企业退休人员都处于低待遇水平。
另一方面,也不能因为制度已经并轨,就宣称不同职业群体之间的养老金差距已经消失。
真正值得关注的,是不同群体退休后实际可支配收入的差距,以及这种差距有多少来自个人缴费贡献,有多少来自历史制度安排和财政支持。
养老金的钱,到底是谁在支付?
许多人认为,自己工作时缴纳的养老保险费,会一直存放在一个账户里,退休后再由自己取出。
这并不是对中国基本养老保险制度的完整理解。
中国城镇职工基本养老保险采用社会统筹与个人账户相结合的模式。
其中,统筹基金具有明显的代际转移支付性质。
今天在职人员和用人单位缴纳的相当一部分养老保险费,用于支付当前退休人员的待遇。
个人账户则记录个人缴费积累及相关收益,并参与养老金待遇计算。
这意味着,养老金体系并不是简单的个人储蓄账户。
它也是一种社会保险安排:工作人口、退休人口、用人单位和政府共同参与风险分担。
在劳动人口持续增长、工资不断提高的年代,这种制度拥有较有利的人口和经济条件。
但当退休人口越来越多、年轻劳动人口增长放缓时,制度压力就会逐渐增加。
养老金不是凭空产生的财富。
它最终需要依靠缴费收入、财政补助、基金积累及投资收益等资金来源来支持。
这也是为什么中国人口结构的变化,会成为养老金制度长期可持续性的核心问题。
养老金会不会发不出来?
这是公众最关心、也最容易被夸大或误导的问题。
中国养老保险体系确实面临长期压力,但不能由此直接推断全国养老金即将停止发放。
根据财政部公布的2025年决算,全国社会保险基金预算收入约12.60万亿元,支出约11.14万亿元,当年仍有约1.46万亿元结余,年末滚存结余约15.96万亿元。
不过,这些数字覆盖的不只是养老保险,还包括其他社会保险基金,不能直接当作养老金基金余额。
2024年,城镇职工基本养老保险基金收入约7.5万亿元,支出约6.8万亿元,整体上仍实现当期结余。
这些数据说明,全国层面并非已经出现养老金资金全面枯竭的局面。
但全国总体平衡,不代表每个地区都没有压力。
经济发达地区通常拥有较大的缴费基础,老工业基地和人口持续流出的地区则可能面临更高的退休人口负担。
这也是中国推进企业职工基本养老保险全国统筹的重要原因。
通过全国范围内的资金调剂,部分地区的养老金支付压力可以获得缓解。
此外,中央财政每年安排大量资金支持基本养老金发放。
2026年,中央财政安排的基本养老金转移支付达到约1.25万亿元。
这些制度和财政安排降低了短期支付风险。
但它们也揭示出一个现实:养老金能否长期稳定支付,越来越需要依靠全国统筹和持续财政支持。
真正的问题不是明天是否突然停发,而是未来十年、二十年,养老金支出增长能否与缴费收入、经济增长和财政能力相匹配。
延迟退休,实际上是在调整谁承担养老成本
从2025年1月1日起,中国开始实施渐进式延迟法定退休年龄改革。
按照改革方案,男性职工的法定退休年龄将用15年时间逐步从60岁提高至63岁。
原法定退休年龄为50岁和55岁的女性职工,也将分别逐步提高至55岁和58岁。
从2030年起,职工按月领取基本养老金的最低缴费年限还将逐步从15年提高至20年。
政策设计包含弹性退休安排,但改革方向十分明确:延长部分劳动者的工作和缴费时间,并推迟其开始领取养老金的时间。
从养老金财务角度看,这有助于缓解人口老龄化带来的压力。
但从个人角度看,影响并不相同。
对于身体健康、工作稳定、收入较高的人,延长职业生涯可能意味着更多收入和更高的退休待遇。
但对于从事建筑、制造、物流、清洁和其他体力劳动的人,继续工作到更高年龄可能面临明显困难。
而对于接近退休年龄却已经失业的人,延迟退休可能意味着更长的收入不稳定期。
因此,延迟退休不能只被理解为一项养老金计算改革。
它同时涉及就业市场、劳动者健康、职业差异和社会公平。
如果缺乏针对高龄劳动者的就业保障、职业转换和困难群体支持,部分养老压力可能从公共制度转移到个人与家庭身上。
为什么养老金越低的人,反而越难为养老储蓄?
中国近年来推动个人养老金制度,希望在基本养老保险之外,增加个人自愿储蓄和投资的养老渠道。
个人养老金制度已经推广至全国,符合条件的参加者可以通过专门账户购买符合规定的储蓄、理财、保险和基金产品,并享受一定税收优惠。
但个人养老金无法替代基本养老保障。
对于高收入人群而言,每年拿出一笔资金进行长期养老投资,可能是一种合理的财务安排。
对于月收入只有两三千元、需要支付房租、抚养子女和赡养老人的劳动者而言,问题可能根本不是缺少投资渠道,而是没有足够的可支配收入。
同样的税收优惠,也不一定对不同收入人群产生相同吸引力。
一个本来就不需要缴纳多少个人所得税的人,未必能够从税前扣除政策中获得显著好处。
这意味着,个人养老金制度能够帮助部分人增加退休储蓄,却难以单独解决低收入群体的养老不足问题。
从社会公平的角度看,最需要提高养老保障的人,往往恰恰是最没有能力进行额外储蓄的人。
养老金差距背后,是更深的收入与身份差距
养老金并不是一个人退休之后才突然形成的收入。
它往往是过去几十年就业经历的延续。
一个长期拥有正式劳动合同、稳定缴费记录和较高工资的人,通常能够积累较好的养老权益。
一个长期从事农业、零工、非正规就业或中断性劳动的人,则可能因为缴费能力有限,最终获得较低的养老金。
女性也可能因为生育、照护家庭和职业中断,面临较短的缴费年限和较低的养老积累。
地区之间的经济发展差距,又进一步影响不同人群的缴费能力和地方财政支持水平。
因此,中国养老金制度面对的不只是退休之后的收入不平等。
它还承接了劳动市场、城乡发展、家庭分工和历史制度中的不平等。
如果不改善劳动者收入、扩大稳定参保范围,并提高低收入群体的基本养老保障,单纯依靠延迟退休或个人储蓄,很难缩小这些差距。
未来最大的挑战,不是老人太多,而是如何分配养老成本
人口老龄化是一种可以预测的社会变化。
真正困难的是,在劳动人口、企业、财政和退休人员之间,如何公平分担养老成本。
如果不断提高在职劳动者的缴费负担,可能增加企业用工成本,并影响部分劳动者的实际收入。
如果主要依靠财政补助,就需要在养老、教育、医疗和其他公共支出之间进行更艰难的预算分配。
如果降低退休待遇的增长速度,退休人员的实际生活水平可能受到影响。
如果延长退休年龄,又需要解决高龄劳动者就业和健康差异的问题。
没有一种政策能够完全避免成本。
因此,养老金改革最重要的,不只是让基金在财务报表上保持平衡,而是让不同群体理解改革的规则、承担的责任,以及能够获得的保障。
这要求更充分的信息公开。
公众需要知道不同养老保险基金的收支情况、财政补助规模、待遇差距和长期人口假设,也需要知道改革如何影响不同年龄、收入和职业群体。
养老金是涉及几代人生活的长期公共承诺。制度越透明,社会越有可能围绕公平与可持续性展开真正的讨论。
中国养老金制度最需要改变的是什么?
中国已经建立起覆盖广泛的基本养老保险体系。这一制度使大量老年人获得了稳定的现金收入,也降低了完全依靠子女养老的风险。
但覆盖广泛,不代表保障充分。
尤其是对部分农村老人和低收入居民来说,每月数百元的养老金距离独立维持基本生活,仍有明显差距。
未来改革至少需要回答三个问题。
首先,城乡居民基础养老金能否在财政可持续的前提下,以更稳定、可预期的方式提高,使低收入老年人获得更有意义的基本保障?
其次,职工养老保险制度能否在保持缴费激励的同时,逐步改善不同职业群体、不同地区之间缺乏合理依据的待遇差距?
最后,养老金制度能否与医疗保障、长期护理和养老服务形成更紧密的衔接?
因为一个人的晚年生活,并不只取决于银行卡每月到账多少钱。
对于高龄、患病或失能老人来说,能否获得负担得起的医疗与照护服务,可能比养老金每月增加几十元更加重要。
一场关于晚年尊严的考验
中国养老金制度并非一无是处,也没有证据表明它即将整体崩溃。
但它确实面临三个无法回避的现实:待遇差距巨大,人口老龄化不断加深,部分地区对财政支持的依赖日益明显。
这些问题不会因为公布庞大的参保人数而消失,也不能仅靠提高退休年龄得到解决。
对一个退休金每月数千元的老人来说,养老金可能意味着结束工作后仍能保持相对独立的生活。
对一个每月只能领取两三百元的农村老人来说,养老金可能只是维持生计的一项补充。
两者都拥有养老保险,却并未获得同等程度的养老安全感。
这才是中国养老金制度最值得面对的现实。
衡量一个国家的养老制度,不应该只看它覆盖了多少人,还应该看那些收入最低、家庭支持最弱、最难继续劳动的老人,究竟能否依靠这套制度有尊严地生活。
养老金改革最终要回答的,不只是钱够不够发。
而是当一代人逐渐老去,整个社会准备以怎样的方式,承担对他们的责任。






评论