


在西班牙,一个人可以用Bizum向朋友转账,只需要知道对方的手机号码。在葡萄牙,人们习惯使用MB WAY;意大利有Bancomat,北欧则有Vipps MobilePay。
这些支付系统在各自的国内市场相当成功。它们速度快,操作简单,有些甚至已经成为日常生活不可或缺的工具。
但当一个西班牙人前往德国,或者一个法国人到意大利旅行,事情往往没有那么方便。
欧洲拥有统一市场,欧元区多数国家使用同一种货币,银行间也已经建立统一的欧元支付基础设施。可是,在消费者最熟悉的手机支付层面,欧洲仍然被分割成许多不同的市场。
这种状况正在发生变化。
9月30日,欧洲五大支付服务提供者宣布成立一个新的联合实体:欧洲支付网络(European Network for Payments,ENP)。
参与者包括西班牙的Bizum、意大利的Bancomat、葡萄牙的MB WAY、北欧的Vipps MobilePay,以及覆盖法国、德国、比利时等市场的Wero。
新实体总部设在马德里,计划将这些现有支付系统连接起来,使用户未来能够在不同欧洲国家之间直接转账,并逐步实现跨境网上购物和实体店支付。
这些平台合计服务约1.3亿用户,覆盖13个欧洲国家,所涉及的人口占欧盟及挪威总人口的70%以上。这个数字是各系统现有用户基础的合计,并不意味着1.3亿用户已经能够全部互相转账。
欧洲正在尝试建立一张真正跨越国界的自主支付网络。
一个不需要银行卡网络的支付方式
理解这场变化,首先需要理解Wero究竟是什么。
Wero并不是欧盟政府发行的数字货币,也不是一项尚未开始运行的概念产品。
它是由欧洲支付倡议组织(European Payments Initiative,EPI)推动的数字支付服务,背后获得多家欧洲银行与支付机构支持。
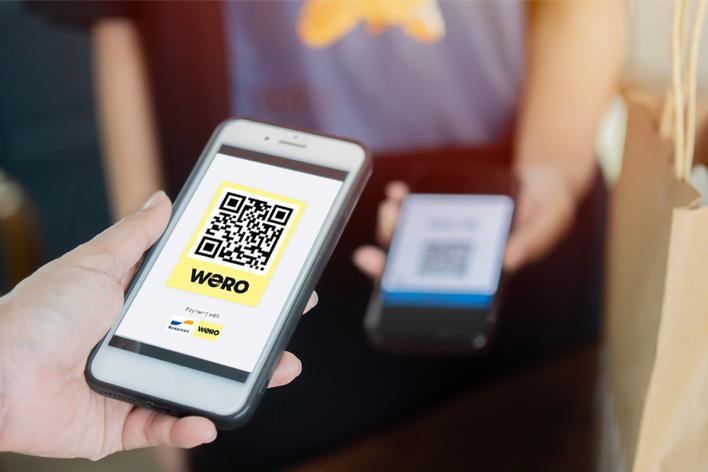
2024年,Wero首先在德国、法国和比利时推出个人之间的即时转账服务。2026年,它进一步进入卢森堡,并开始将服务扩展至网络购物和实体商店。
它与传统银行卡支付最重要的区别,在于资金流动的路径。
消费者使用Visa或Mastercard银行卡购物时,交易通常需要经过银行卡组织制定的支付网络和相关收单、发卡及处理系统。
Wero则主要建立在银行账户之间的即时转账机制之上,也就是账户到账户支付(Account-to-Account,A2A)。
消费者可以通过支持Wero的银行应用或钱包发起支付,资金由相关银行和即时支付基础设施处理,而不必使用Visa或Mastercard的卡组织网络。
对个人而言,这种技术上的差别不一定明显。
用户仍然是打开手机、确认金额、完成身份验证,然后看到支付成功。
但对于银行和商家来说,底层支付网络的变化,可能意味着不同的收费结构、资金到账速度和交易数据管理方式。
当然,Wero并非完全没有中间机构。银行、清算系统、技术服务商和支付服务提供者仍然承担必要工作。
它所绕开的,主要是传统银行卡支付网络,而不是整个金融中介体系。
欧洲为什么突然如此重视支付主权?
欧洲并不缺少银行,也不缺少金融科技企业。
但在银行卡支付领域,它长期依赖少数大型国际企业。
欧洲中央银行2025年公布的一项研究显示,2022年,国际卡组织处理的交易约占欧元区银行卡交易量的61%。
当时,欧元区有13个国家的银行卡交易完全依赖国际卡组织。
在实际市场中,占据重要地位的是总部位于美国的Visa和Mastercard。
这种依赖并非毫无好处。
几十年来,两家公司建立的全球支付网络,使消费者几乎可以在世界各地使用银行卡。国际商家不必为每一个国家建立完全独立的支付体系。
但这种便利也带来了一个欧洲日益关注的问题:如果一个地区的大部分数字支付依赖外国公司的核心网络,它能在多大程度上掌握自己的经济基础设施?
近年来,支付问题逐渐从商业竞争进入国家安全和经济主权讨论。
跨境制裁、地缘政治紧张和国际技术竞争,让欧洲政策制定者更加重视关键基础设施的自主控制能力。
支付系统与电力、通信和数据中心具有某种相似性。
在正常时期,消费者往往只关心它是否便宜、快速和方便。
但一旦系统受到严重干扰,人们才会发现,日常经济生活对这些基础设施存在多么深刻的依赖。
欧洲建立自己的支付网络,并不意味着美国支付企业即将退出欧洲市场。
真正的目标,是使欧洲消费者和商家拥有一个不必完全依赖美国银行卡组织的替代选择。
五家支付平台决定联手
欧洲支付服务过去一直存在一个难题:每个国家都有自己的成功产品,却难以在整个欧洲形成统一规模。
西班牙的Bizum已经拥有超过3200万用户,能够在大量网店和实体商家使用。葡萄牙的MB WAY每月处理超过7000万笔交易。北欧的Vipps MobilePay服务约1300万用户。
这些服务已经获得本地银行、商家和消费者的信任。
如果要求所有欧洲人放弃熟悉的应用,转而使用一个完全陌生的新钱包,推广成本可能十分巨大。
ENP采取了另一种办法:不消灭已有品牌,而是让它们能够彼此通信。
未来,一名西班牙用户仍然可以打开Bizum,而一名德国用户继续使用Wero。双方不必先下载同一个应用,也有望完成跨境支付。
对于商家来说,道理相同。
一家葡萄牙商店如果已经接受MB WAY,未来可能通过共同的技术接口,为使用Wero或其他合作系统的旅客提供支付服务。
这一计划并非完全停留在纸面上。
2025年,西班牙、葡萄牙和意大利的部分支付系统已经开始逐步实现跨境个人转账。
2026年4月,Wero、Bancomat与MB WAY还完成了一项跨境二维码购物支付概念验证,证明不同系统之间的商户支付在技术上可以实现。
但测试成功,不等于所有合作国家已经正式开通全部功能。
按照9月30日公布的安排,ENP将先推进跨境个人转账,再逐步扩展至电子商务和实体商店支付。
这项建设仍在进行。
Wero已经不再只是一个转账工具
Wero自身也在迅速扩大用途。
根据EPI今年9月发布的数据,Wero的个人支付服务已有约5800万用户。
超过4.8万家商户曾经通过Wero处理线上或线下交易。
德国消费者已经能够在部分零售商和线上平台使用Wero购物;法国正在逐步扩大商家接入;比利时开始推进实体店二维码支付;卢森堡则在今年9月完成了从Payconiq向Wero的迁移。
在荷兰,当地广泛使用的iDEAL支付系统也正在逐步向Wero过渡。
对欧洲而言,这可能比推出另一款新的支付应用更重要。
因为真正决定支付网络能否成功的,不只是用户数量,而是消费者能否在足够多的地方使用它。
如果只能转账给朋友,它就主要是一种便利工具。
如果能够支付日常购物、旅行住宿、账单和订阅费用,它才可能成为传统银行卡支付的广泛替代方案。
Visa和Mastercard真的会受到威胁吗?
从长期看,Wero及欧洲本地支付网络的合作,可能对Visa和Mastercard在欧洲的业务形成竞争压力。
如果越来越多的消费者选择银行账户即时支付,部分原本通过卡组织网络处理的交易可能转移到其他渠道。
对商家而言,新的支付方式也可能增加议价空间。
但这种变化不会一夜之间发生。
Visa和Mastercard的优势,不只是拥有庞大的用户基础。
它们还建立了成熟的全球商户接受网络,以及欺诈管理、争议处理、拒付和消费者保护机制。
对于网上购物,消费者关心的不只是付款能否在几秒钟内完成,还关心商品没有送达时如何追回资金,遇到诈骗时由谁承担损失,以及跨国交易发生纠纷时如何解决。
欧洲的新支付系统必须证明自己同样能够处理这些复杂情况。
此外,支付服务之间的竞争不一定是一场零和博弈。
消费者可以同时使用银行卡、银行即时转账、手机钱包和现金。商家也可能同时接受多种方式。
因此,更现实的前景是欧洲支付市场出现更激烈的竞争,而不是Visa或Mastercard立即被取代。
Wero与数字欧元不是一回事
欧洲还在推进另一项重要计划:数字欧元。
它与Wero虽然具有部分相似目标,却属于不同类型的项目。
Wero主要由商业银行和支付机构推动,以现有银行存款及银行间支付基础设施为基础。
数字欧元则是欧洲中央银行正在研究的央行数字货币形式,其法律和货币属性不同于商业银行存款。
欧洲央行目前计划在2027年下半年开始为期12个月的数字欧元试点。如果立法进程顺利,可能在2029年做好首次发行准备。
但截至目前,数字欧元尚未正式发行,是否发行仍需等待相关立法和欧洲央行的最终决定。
两者未来可能互相补充,也可能在部分应用场景中形成竞争。
银行更希望利用自身掌握的客户关系和支付基础设施建立统一网络;欧洲央行则希望确保公共货币在数字经济中继续发挥作用。
无论哪条路线最终发展得更快,欧洲正在探索的核心问题都相同:当现金使用逐渐减少,谁来掌握数字时代的支付规则?
欧洲支付独立的真正考验
建立一个支付网络,技术只是第一步。
真正困难的是让不同国家的银行、商家、消费者和监管机构愿意长期使用同一套规则。
欧洲各国的支付习惯差异很大。
德国消费者对银行账户安全高度敏感;法国拥有成熟的银行卡基础设施;西班牙用户习惯Bizum;荷兰则长期依赖iDEAL。
即使各国能够解决技术互通问题,仍然需要协调收费标准、反洗钱要求、用户身份验证、消费者保护和欺诈责任分配。
更大的挑战是规模。
一个支付网络只有在足够多人使用时,才真正具有价值。
商家不愿为了极少数消费者承担新的接入成本;消费者也不会为了只能在少数商店使用的支付服务改变习惯。
ENP的优势,恰恰是它没有要求欧洲从零开始。
它试图把已经积累用户和商户的各国系统连接起来,让分散的规模转化成共同的市场。
10月8日,EPI还宣布加入支付技术标准组织nexo-standards,希望通过开放标准,让更多欧洲商户设备和支付服务商能够支持Wero。
这一步并不引人注目,却可能比宣传口号更加重要。
因为支付主权最终必须体现为可运行、可扩展、可靠且具有商业竞争力的基础设施。
对于Visa和Mastercard而言,欧洲新网络的出现并不意味着立即失去庞大的欧洲市场。
对于欧洲银行而言,摆脱对美国支付网络的过度依赖,也不能仅靠成立一家公司完成。
真正的转折点,将发生在一个普通消费者走进另一欧洲国家的商店,打开自己熟悉的银行应用,不必更换银行卡、不必下载新钱包,也能够像在本国一样完成付款的那一天。
那时,欧洲支付一体化才不只是金融机构之间的合作协议,而会成为数亿人可以直接感受到的变化。
欧洲正在争取的,不仅是支付手续费中的一部分收入,更是未来数字经济的一项基本权利:当人们付款时,欧洲应当拥有自己的选择。




评论