


1986年,百事公司花费约8.4亿美元买下肯德基。40年后,这家炸鸡连锁企业决定把美国门店的饮料合同交给百事最大的竞争对手——可口可乐。
商业世界里,很少有如此富于象征意味的分手。
10月15日,肯德基美国公司宣布,从2027年1月起,旗下约3600家美国餐厅将逐步改用可口可乐公司的饮料,预计当年春季完成切换。
对百事而言,这不只是失去一个大客户。它失去的是一段几乎与自身现代商业史同样悠久的关系。
1997年,百事将肯德基、必胜客和塔可钟剥离,成立后来更名为百胜餐饮集团的公司。股权关系结束了,饮料供应合同却延续至今。
如今,这段关系终于走到了终点。
可口可乐赢得的,不只是一杯汽水
如果把肯德基的决定理解为消费者更喜欢可口可乐,恐怕过于简单。
对一家拥有数千家门店的快餐连锁企业来说,饮料供应商不仅提供糖浆和汽水,还可能提供设备、营销支持、产品研发以及影响加盟商利润的商业条件。
更重要的是,饮料正逐渐从快餐套餐中的配角,变成吸引消费者进店的理由。
美国快餐企业正在尝试冰咖啡、气泡柠檬饮料、珍珠饮品和各种个性化调味产品。消费者可能为了尝试一种新饮料而走进餐厅,而不仅仅是在购买炸鸡时顺便点上一杯可乐。
肯德基正在努力扭转美国市场的经营困境。它需要的或许不只是一个汽水品牌,而是一个能够帮助它重新吸引顾客的合作伙伴。
这也解释了为什么可口可乐愿意争夺这份合同。
在美国快餐市场,可口可乐早已与麦当劳等大型连锁品牌建立了稳固关系。肯德基的加入进一步扩大了它的餐饮渠道影响力。
不过,新合同的财务条款并未公开。外界尚不能确认可口可乐提供了多大幅度的价格优惠,更不能断言这是一笔牺牲利润换取市场份额的交易。
百事的问题,比丢掉肯德基更大
肯德基不是最近第一家转向可口可乐的大型客户。
2026年7月,万豪国际集团开始将全球约一万家酒店的饮料供应从百事转向可口可乐。此前,开市客也决定让美国美食广场重新供应可口可乐产品。
连续失去大型渠道客户,容易给人一种印象:百事正在输掉这场战争。
但事情没有那么简单。
2024年,赛百味选择百事作为美国餐厅的饮料合作伙伴,涉及约两万家门店。百事也继续与塔可钟及肯德基多个海外市场保持合作。
从财务角度看,肯德基美国业务的流失,对百事整体收入的直接冲击可能有限。
真正令人担忧的是另一件事:百事北美饮料业务的增长表现。
根据公司10月8日公布的第三季度业绩,北美饮料销量继续承压。管理层正在通过成本削减、产品调整和渠道投资寻求改善。
百事拥有乐事、多力多滋等强大的零食品牌,这是其多元化优势,却也使集团必须在不同业务之间分配资金与管理资源。
可口可乐则更加集中于饮料,依靠全球装瓶合作伙伴体系经营市场。
但不能因此简单断言,轻资产模式必然优于重资产模式。百事控制部分装瓶业务,也有利于掌握生产、物流和渠道执行。两种模式各有成本与优势。
百事的问题不是它拥有零食业务,而是它能否重新证明:自己的饮料品牌仍然值得餐厅和消费者优先选择。
最值得注意的,是百胜的股价
肯德基宣布更换供应商后,百事股价下跌约0.7%,可口可乐上涨约0.2%,而肯德基母公司百胜集团上涨约2.8%。
这些单日涨跌不能完全归因于饮料合同,但市场反应提供了一个值得思考的角度。
在这场竞争中,真正掌握谈判主动权的,未必是两家饮料巨头,而是拥有消费者入口的餐饮企业。
对于肯德基而言,百事和可口可乐都希望进入它的餐厅。只要存在竞争,它就可能争取更好的合作条件、营销资源和产品创新支持。
对饮料公司而言,获得大型餐饮渠道意味着稳定销量、品牌曝光和消费者习惯的长期培养。
对餐厅而言,这些合同则可能转化为利润和客流。
因此,百年可乐战争不仅是两个品牌争夺消费者,也是供应商与渠道之间不断重新分配商业利益的过程。
真正的对手,可能不是另一家可乐公司
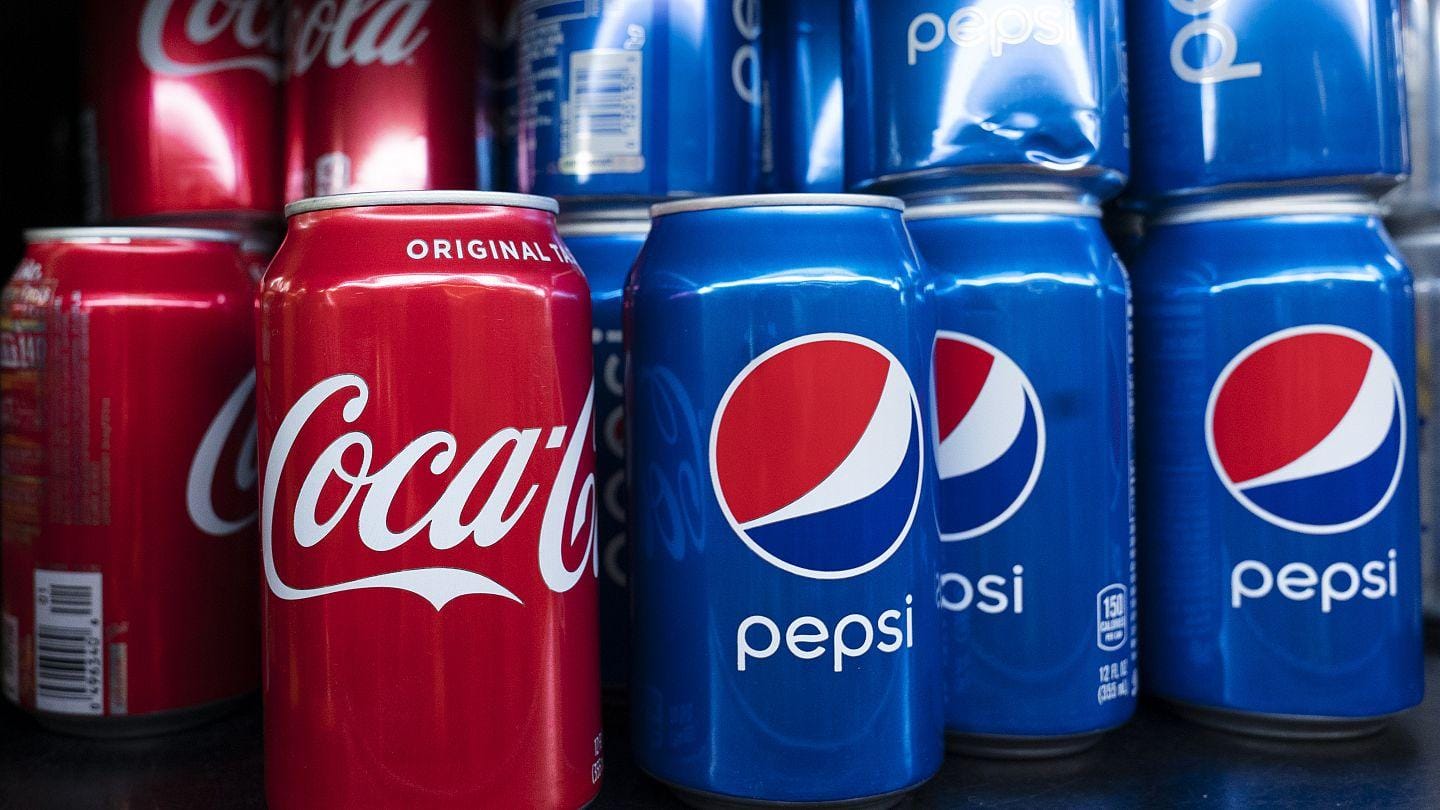
可口可乐和百事的竞争,已经持续一个多世纪。
它们曾经通过广告、明星代言、体育赞助和价格战争夺市场。如今,战场延伸到餐厅、酒店、便利店和数字营销。
但两家公司都面对一个无法仅靠争夺合同解决的问题:消费者的饮食习惯正在改变。
健康意识提高,使越来越多消费者关注糖分摄入。无糖饮料持续增长,能量饮料、功能饮品和即饮咖啡也在争夺传统汽水的消费场景。
GLP-1类减重药物的普及,则可能带来更加深远的影响。
康奈尔大学2025年公布的一项研究发现,开始使用GLP-1药物的美国家庭,六个月内平均减少约5.3%的食品杂货支出,在快餐等有限服务餐饮场所的支出下降约8%。
这不意味着所有美国人都会减少饮料消费,也不能据此断言整个汽水市场正在不可逆转地萎缩。无糖可乐及其他新型饮料仍有增长空间。
但研究提示了一个变化:食品饮料企业过去依赖的消费数量与习惯,可能不再像从前那样稳定。
当消费者开始主动减少糖分、热量和总体食品支出时,饮料公司就必须重新思考,增长究竟来自哪里。
可口可乐赢得肯德基,是一场明确的渠道胜利。
百事失去肯德基,则是一次值得警惕的竞争挫折。
但从更长的时间看,两家公司面临的是同一道考题:它们能否从传统汽水制造商,转变为能够持续满足新一代消费者需求的饮料企业?
100年前,两家公司争夺的是消费者更喜欢哪一种可乐。
今天,它们争夺的可能是消费者是否还愿意喝可乐。
而这,才是肯德基更换饮料供应商背后,真正值得关注的商业变化。






评论