


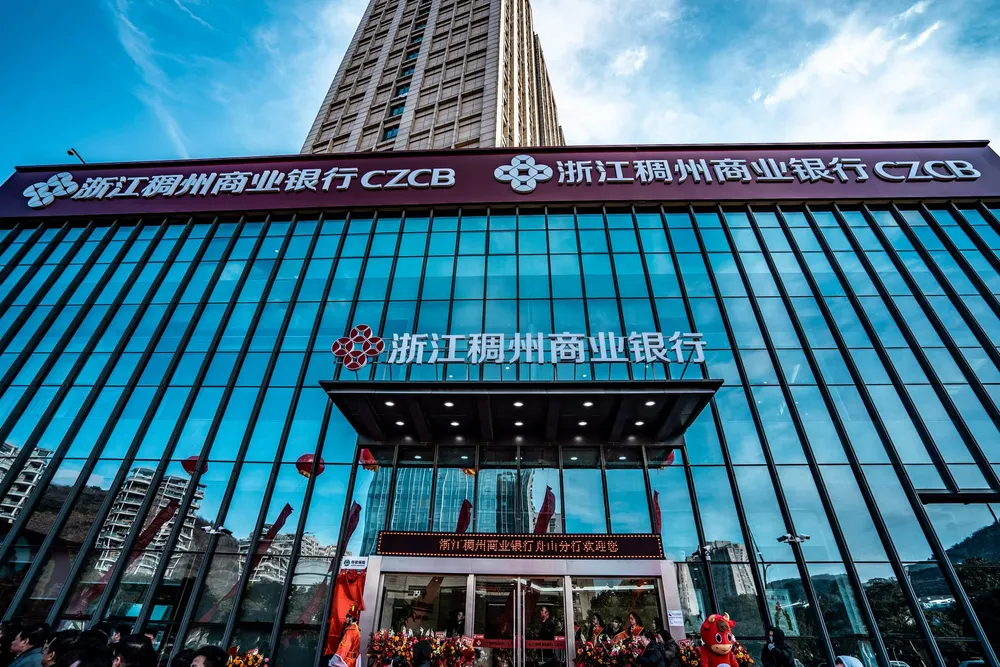
中国浙江义乌,一座以小商品贸易闻名的城市,距离纽约华尔街约一万多公里。这里的商人向世界各地销售服装、玩具和日用品,每天都有大量跨境货款通过银行系统流动。
在这样的商业环境中,一家地方银行并不起眼。
浙江稠州商业银行长期服务于义乌及周边地区的贸易企业。它的客户需要接收美元、欧元和人民币付款,也需要向世界各地的供应商支付货款。
这些业务看起来与国际贸易中的普通银行服务没有太大区别。
但《纽约时报》近日公布的一项调查显示,稠州银行的跨境支付网络,曾被俄罗斯相关企业用于进入美国金融体系。其中一些企业被指参与采购受到西方出口管制的商品。
调查涉及美国银行、花旗银行、摩根大通和渣打银行等国际金融机构。
它提出了一个值得关注的问题:当美国试图通过金融制裁限制俄罗斯的国际交易时,为什么部分俄罗斯相关资金仍能通过层层银行账户,进入以美元为核心的全球支付体系?
一家地方银行与华尔街之间的联系
答案的一部分,隐藏在国际银行业一项历史悠久的业务之中:代理行银行业务(Correspondent Banking)。
绝大多数地方银行不可能在全球每个主要金融中心设立分支机构。
一家位于义乌的银行,如果希望帮助客户向美国供应商支付美元货款,通常需要借助拥有美元清算能力的国际银行。
因此,地方银行可以在大型国际银行开立账户,利用后者的支付网络完成跨境结算。
这套安排是现代国际贸易的重要基础。
它使中小企业能够在没有海外银行账户的情况下参与全球贸易,也使世界各地规模较小的银行能够使用美元、欧元等主要国际货币。
问题在于,代理行银行业务会形成多层客户关系。
美国银行可能直接服务的是一家中国银行,而中国银行服务的客户,又可能包括其他国家的金融机构或贸易公司。
在更复杂的安排中,资金可能经过不止一层中介机构。
对于处于交易链条末端的大型银行而言,识别最终付款人、收款人以及真实交易目的,可能变得困难。
这种结构并不天然违法。
但它确实为试图隐瞒身份、资金来源或交易性质的参与者创造了可利用的空间。
《纽约时报》调查发现,稠州银行曾在美国银行持有一个尾号为0252的账户。
这个账户并非属于某个普通个人或企业,而是用于处理多个客户的资金。
根据该报调查,其中一些资金与俄罗斯相关贸易公司存在联系。
美国银行于2025年6月终止了与稠州银行的相关业务关系,但《纽约时报》发现,稠州银行仍通过其他国际银行渠道提供美元结算服务。
俄罗斯如何寻找新的付款渠道
2022年俄罗斯全面入侵乌克兰后,美国、欧盟和英国对俄罗斯实施了大规模金融制裁。
部分俄罗斯主要银行被排除在SWIFT国际金融报文系统之外,许多俄罗斯企业也失去了原有的国际银行服务。
需要说明的是,SWIFT本身并不是银行,也不负责直接保管或清算资金。它主要提供金融机构之间交换支付信息的通信网络。
一家银行失去SWIFT服务,并不意味着其所有国际支付都立即停止,但交易会变得更加困难、昂贵,也更依赖替代渠道。
对于俄罗斯企业而言,问题不仅是如何收到出口货款。
它们还需要向海外供应商付款,购买工业设备、电子元件、化工产品以及其他商品。
其中部分产品受到西方出口管制,尤其是可能同时具有民用和军事用途的技术与设备。
制裁由此改变了俄罗斯企业的国际贸易方式。
原本能够直接完成的交易,可能需要经过第三国公司、贸易中介以及不同的金融机构。
《纽约时报》根据其获得的金融文件发现,仅在2025年前四个月,就有超过50家向俄罗斯销售受限制电子产品、工业化学品及其他商品或服务的企业,在稠州银行持有账户。
这并不意味着这些企业的每一笔交易都违法,也不能据此认定稠州银行参与的所有相关支付均违反制裁。
但调查揭示了一个重要现象:一些俄罗斯相关企业可以利用原本服务正常国际贸易的银行网络,继续开展受到严格监管的跨境业务。
一家名为A7的俄罗斯金融网络
稠州银行并不是这场调查中唯一值得关注的机构。
另一个重要角色,是一家名为A7的俄罗斯金融服务网络。
美国财政部认为,A7并非普通的跨境支付服务商,而是一个专门帮助受制裁实体转移资金的金融网络。
根据美国财政部10月1日公布的资料,A7利用分布在不同国家的代理公司处理交易,并通过虚假贸易文件、误导性商品描述及复杂的支付安排,掩盖部分资金的真实来源和用途。
这些公司表面上可能经营普通国际贸易,实际却可能接受其他实体的指示完成资金转移。
美国金融犯罪执法网络(FinCEN)在10月5日公布的拟议规则中表示,A7相关公司能够借助第三国银行与大型国际金融机构之间的代理行关系,使受到制裁的参与者继续接触国际支付系统。
这一判断来自美国监管机构,相关指控应与法院最终认定的违法事实加以区分。
但美国财政部披露的规模仍然引人关注。
根据FinCEN调查,2025年1月至2026年6月期间,A7网络相关代理公司处理的交易金额合计超过170亿美元。
美国财政部还称,A7网络自己宣称,截至2026年1月,其累计处理的交易规模已超过7.5万亿卢布,约合915亿美元。
后一个数字是A7方面的自述,并非美国监管机构独立核实的全部交易额。
10月1日,美国财政部外国资产控制办公室(OFAC)将A7网络列为重大跨国犯罪组织制裁对象。FinCEN同时提出新的监管措施,计划限制美国金融机构处理涉及A7代理公司的特定资金转移。
截至10月12日,这项FinCEN措施仍处于拟议规则阶段,不能将其描述为已经全面生效。
为什么大型银行难以识别所有交易?
国际银行系统每天需要处理大量跨境支付。
对于银行而言,监管要求不仅包括核实直接客户的身份,还涉及了解客户业务性质、识别可疑交易,以及在必要时审查最终受益人和交易对手。
然而,代理行银行业务的特点,使这些工作更加复杂。
假设一家美国大型银行为某家海外银行提供美元结算服务。
美国银行能够识别自己的直接客户,也就是那家海外银行。
但如果海外银行又为另一家银行提供服务,而后者的客户是一家贸易公司,美国银行未必能够从每一笔支付信息中完整识别交易链条中的所有参与者。
银行可以要求补充资料、实施风险监测,或拒绝处理可疑交易。
问题是,这些措施依赖信息的准确性。
如果付款信息不完整,贸易文件存在虚假陈述,或者交易经过多家中介机构,识别风险就会更加困难。
这也是为什么国际反洗钱监管长期关注代理行账户,以及通过代理行账户间接获得支付服务的嵌套关系。
《纽约时报》报道说,面对相关调查,美国银行、花旗银行、渣打银行等机构强调,它们设有反洗钱和制裁合规措施,并与执法部门合作识别可疑交易。
摩根大通拒绝就调查发表评论。
这些回应同样重要。
一家银行处理过与可疑网络存在间接联系的资金,并不自动证明银行知情参与违法行为。
判断其是否违反监管义务,需要进一步了解交易记录、尽职调查措施、银行当时掌握的信息以及适用的法律要求。
中国银行业面临怎样的风险?
对中国金融机构而言,俄罗斯制裁问题尤其复杂。
中国没有全面加入美国和欧洲针对俄罗斯实施的金融制裁。
中俄之间也存在大量正常贸易,包括能源、机械设备、消费品及其他商品。
因此,与俄罗斯企业开展贸易或提供银行服务,并不必然违反中国法律,也不必然违反所有西方制裁规定。
但国际金融交易往往涉及不同司法管辖区。
一家中国银行即使主要依据中国法律经营,只要需要通过美国金融机构进行美元清算,就可能受到美国相关法律、制裁规则及银行合规政策的影响。
尤其当交易涉及受到制裁的俄罗斯实体,或受到出口管制的敏感商品时,银行面临的法律和商业风险会显著增加。
美国还可以通过次级制裁,对某些协助受制裁对象完成重大交易的外国金融机构采取限制措施。
这意味着,中国银行不一定需要在美国拥有大量分支机构,才会受到美国制裁政策的影响。
如果一家银行失去主要国际银行提供的美元清算渠道,它的跨境业务可能受到严重冲击。
对义乌这样的出口贸易城市而言,这种风险尤其值得关注。
当地大量中小企业依赖跨境支付服务,而这些企业中的绝大多数并不参与受制裁商品交易。
如果银行为了降低风险而全面收紧某些国家或行业的支付服务,正常贸易也可能受到影响。
这构成了金融制裁执行中的另一项难题:如何限制非法交易,同时避免对合法商业活动造成过度损害。
美国金融制裁的力量与局限
美元在国际金融体系中的地位,使美国拥有其他国家难以匹敌的金融影响力。
大量国际贸易以美元计价,跨境支付也广泛依赖美国银行和美元清算系统。
当美国限制某个银行或企业使用这一体系时,相关实体往往很难立即找到同等规模和效率的替代方案。
但这种影响力并非没有边界。
当越来越多企业被排除在传统支付渠道之外,它们可能转向第三国银行、其他货币或新型结算网络。
美国财政部对A7的调查显示,相关网络不仅使用美元,也利用人民币、欧元、阿联酋迪拉姆及数字资产进行交易。
这并不意味着这些货币或支付工具本身存在问题。
真正的问题在于,交易参与者是否利用复杂结构隐瞒身份、规避法律限制或转移非法资金。
制裁可能提高交易成本,却未必能够彻底阻止资金流动。
与此同时,越严格的金融限制,也可能促使受制裁实体投入更多资源建立替代系统。
这正是美国及其盟友面临的政策困境。
如果监管过于宽松,制裁可能失去实际效果;如果限制过于广泛,又可能增加合法企业的负担,并推动国际支付体系进一步分化。
美国财政部10月针对A7采取的措施,反映出监管重点正在从单独制裁俄罗斯银行,延伸至为这些银行提供间接服务的跨境金融网络。
一场发生在银行账户里的金融战争
俄罗斯与乌克兰之间的战争,通常通过前线地图、导弹袭击和外交谈判进入公众视野。
但在战场之外,另一场较少受到关注的较量正在持续。
它发生在银行账户、贸易发票、支付指令和国际清算网络之中。
俄罗斯需要维持国际贸易和获取海外商品的能力;美国及其盟友则试图通过制裁限制俄罗斯获得资金与敏感技术的渠道。
第三国金融机构因此成为双方金融政策相互作用的重要节点。
《纽约时报》对稠州银行的调查,为理解这一问题提供了一个具体案例。
一家服务地方贸易的中国银行,可以通过国际代理行网络连接美国金融体系;而同一套便利全球贸易的基础设施,也可能被试图规避制裁的参与者利用。
这不是代理行银行业务首次暴露监管风险,也不会是最后一次。
国际金融体系之所以能够高效运转,恰恰因为不同国家、不同规模的银行能够相互连接。
但这种高度互联,也意味着监管漏洞可能跨越国界。
在一个国家试图切断某些资金流动、另一些参与者不断寻找替代渠道的世界里,银行必须面对越来越复杂的客户关系和合规责任。
义乌与华尔街之间的距离并没有改变。
改变的是人们对这段距离的理解。
一笔看似普通的国际贸易付款,可能经过多家银行和多个司法管辖区。对于支付链条中的某些机构而言,交易背后的真实参与者和商业目的,未必始终清晰可见。
这场调查揭示的真正问题,不只是一家中国银行与俄罗斯企业之间的关系,而是全球金融体系能否在保持开放的同时,准确识别那些试图利用其复杂性隐藏身份和资金流向的参与者。
资料来源与报道说明
本文依据《纽约时报》2026年10月关于代理行银行业务与俄罗斯规避制裁的调查,以及美国财政部、FinCEN公开文件撰写,并补充国际金融体系和制裁机制的背景分析。
本文并非《纪元》独立取得银行内部文件的原创调查。涉及稠州银行具体账户、客户和交易的发现,均归属于《纽约时报》的调查报道;涉及A7网络的监管认定,均明确归属于美国财政部或FinCEN。
主要参考资料:





评论