


过去几年,人工智能一直是全球股市最强大的叙事之一。
从英伟达的AI芯片,到微软的云计算业务,再到谷歌和亚马逊不断扩张的数据中心,投资者曾经愿意为任何与人工智能有关的增长前景支付溢价。
但当一家公司的估值已经反映了未来数年的高速增长时,即使它交出一份不错的财报,也未必能够让股价继续上涨。
这正是AI投资进入新阶段的关键。
市场开始追问一些更具体的问题:建设数据中心究竟需要花多少钱?AI服务能够带来多少收入?芯片需求能否长期维持?那些投入数百亿美元的科技巨头,什么时候才能看到足够可观的现金回报?
这些问题并不意味着人工智能革命已经结束。
相反,它们可能意味着,投资者终于开始把AI当作一门需要计算成本、利润和资本回报的真实生意,而不再只是一个关于未来的故事。
AI估值重置不等于科技股投资逻辑崩溃。真正发生变化的,是市场愿意为什么样的增长付钱。
在这样的环境下,两条投资主线尤其值得关注:寻找被市场过度惩罚的优质科技企业,以及重新评估拥有稳定现金流和云计算基础设施的科技巨头。
第一条主线:寻找被抛售的优质科技股
科技股下跌时,市场往往不会仔细区分不同公司的基本面。
一家盈利稳定、现金流充足的软件企业,可能与一家尚未证明商业模式的AI初创公司同时遭到抛售。
但两者面临的风险完全不同。
对于长期投资者来说,这种不加区分的调整,反而可能创造机会。
关键是区分两种情况。
一种是公司本身的竞争优势正在消失。另一种则是公司的业务依然健康,只是投资者不再愿意给予此前那样高的估值。
前者可能是价值陷阱,后者才可能成为值得研究的投资机会。
以企业软件行业为例。
过去,许多软件公司凭借订阅收入、客户续约率和稳定的利润率,获得较高的市场估值。
但生成式AI的发展也带来了一个新的疑问:如果AI助手能够完成原本需要多个软件工具才能完成的工作,企业是否还需要购买同样数量的软件许可证?
这一担忧并非毫无根据。
部分依赖按用户数量收费的软件公司,确实可能面临商业模式调整。AI能够提高员工效率,也可能减少企业对某些传统软件席位的需求。
然而,并非所有软件都容易被AI替代。
那些深度嵌入企业财务、客户管理、数据库、安全和合规流程的系统,仍然具有很高的转换成本。
甚至在某些情况下,AI功能还可能增加这些软件的价值。
因此,投资者需要判断的,不是某家公司有没有受到AI威胁,而是它是否拥有足够强大的客户关系、产品能力和定价权,能够在技术变革中继续赚钱。

便宜的股票,不一定真的便宜
估值下降,当然是寻找投资机会的重要条件。
但低市盈率并不自动意味着股票被低估。
一家企业的股价从100美元跌到60美元,看似便宜了40%。如果同期盈利预期下降了一半,那么它的实际估值可能反而更高。
这也是为什么仅凭历史股价判断投资价值,往往容易犯错。
对于AI相关科技企业,至少有三个问题值得关注。
首先,未来两三年的盈利预期是否仍然可靠?
其次,公司是否需要持续增加资本支出,才能维持当前增长?
最后,扣除资本支出后,企业究竟能够为股东留下多少自由现金流?
尤其需要注意的是,AI行业的收入增长与现金流增长,未必同步。
一家云计算企业可能因为AI需求增加而实现两位数的收入增长,却同时需要投入大量资金购买芯片、建设数据中心和扩大电力供应。
这些投资有可能在未来创造丰厚回报,也可能因为竞争加剧、硬件折旧和技术变化而压低资本回报率。
因此,真正值得寻找的低估值公司,不只是股价跌得多,而是市场价格已经低于其在合理经营假设下的长期价值。
第二条主线:重新审视云计算巨头

如果说过去几年的AI投资,最受欢迎的是制造芯片的公司,那么下一阶段的赢家,可能更多来自那些真正把计算能力出售给客户的企业。
微软、亚马逊和谷歌母公司Alphabet,正是这一逻辑的代表。
它们既是AI基础设施的最大买家,也是全球云计算市场的重要供应商。
这一身份很特别。
对于英伟达等芯片制造商而言,科技巨头的资本支出意味着订单。而对于微软、亚马逊和谷歌来说,同一笔资本支出首先意味着成本,只有当计算能力被客户持续购买,才会逐渐转化为收入和利润。
过去,投资者更愿意购买受益于资本支出增长的芯片公司。
如今,一些机构开始把目光转向承担这些支出的云计算巨头。
路透社8月报道,威灵顿管理公司(Wellington Management)科技平台联席主管布赖恩·巴贝塔(Brian Barbetta)表示,超大规模云服务商有望成为AI技术转型的重要受益者。该机构已增加部分相关公司的持仓。
这背后有一个重要判断:AI基础设施的建设速度不可能永远加快,但已经建成的基础设施,可以在未来多年持续产生收入。
微软:企业客户可能比模型更重要

微软(Microsoft) · MSFT
微软的优势并不只在于Azure云计算平台,还在于Office、Dynamics、GitHub及企业安全服务构成的庞大客户体系。
当企业决定部署AI时,它们通常不会只购买一个模型,还需要身份管理、数据存储、访问权限、网络安全及现有系统集成。
微软可以把AI服务嵌入客户已经使用的软件与云平台中。
这种分销能力,是许多新兴AI公司难以复制的。
不过,微软同样面临一个关键问题:AI服务带来的新增收入,能否覆盖昂贵的计算基础设施,以及不断增加的折旧成本?
如果答案是肯定的,市场可能重新给予其增长溢价。如果AI产品的商业化速度不及预期,估值仍有下调空间。
亚马逊:AWS的价值可能被重新发现

亚马逊(Amazon) · AMZN
亚马逊的零售业务容易吸引公众注意,但对科技投资者而言,AWS云计算业务的盈利能力和增长前景往往更为重要。
AWS不仅向AI开发者出售计算能力,也服务于大量传统企业。
这种多元化客户基础,让它不必完全依赖少数AI模型公司的训练需求。
亚马逊还在开发自有AI芯片,试图降低部分计算任务对外部芯片供应商的依赖。
如果AWS能够保持增长,同时提高数据中心利用率,亚马逊的长期盈利能力就可能改善。
但其庞大的物流业务、零售竞争和资本支出也意味着,AWS的增长并不会自动转化为整个集团自由现金流的同步增长。
Alphabet:拥有模型,也拥有芯片

Alphabet(谷歌母公司) · GOOGL
Alphabet同时拥有Google Cloud、Gemini模型、TPU自研芯片以及庞大的搜索和广告业务。
这让它在AI产业链上拥有更高程度的垂直整合能力。
但市场也在担心,AI搜索会不会侵蚀谷歌原有的搜索广告商业模式。
这使Alphabet成为一个典型的双面案例:AI既可能创造新的收入,也可能改变公司最重要的利润来源。
7月,Alphabet将2026年资本支出预期提高至1950亿至2050亿美元。虽然云计算业务增长强劲,投资者仍对其不断增加的支出保持警惕。
因此,Alphabet未来的估值变化,可能不仅取决于Gemini是否领先,还取决于Google Cloud能否提高利润,以及AI搜索能否维持广告业务的经济价值。
芯片股还值得买吗?

当然,转向云计算巨头,并不意味着应该全面抛售半导体股票。
英伟达仍然处于AI计算产业链的重要位置。博通、AMD及其他芯片企业,也在不同细分市场寻找增长机会。
但半导体行业的投资风险,正在发生变化。
过去,市场主要担心AI需求能否持续增长。
现在,即使需求仍然强劲,投资者也必须考虑另一个问题:需求增长速度会不会低于市场此前的预期?
假设一家芯片公司的盈利每年增长30%,但股价对应的估值已经建立在未来数年增长50%的假设上,那么即使公司仍然表现出色,股票也可能下跌。
此外,云计算巨头正在加快自研芯片,AI模型推理效率也可能持续改善。
这些变化未必会立即削弱高端GPU需求,却可能逐渐改变整个行业的利润分配。
今年7月,瑞银预计,超大规模云服务商资本支出在2026年增长76%之后,2027年增速可能降至25%,2028年进一步降至6%。这只是当时的预测,并不代表实际支出一定如此变化。
如果支出增速放缓,芯片供应商的订单增长可能承压;但对购买芯片的云服务商而言,资本支出增速下降反而可能改善自由现金流。
同样一场变化,对产业链不同位置的公司,可能产生截然不同的影响。
AI投资最大的风险,可能不是技术失败
近期华尔街的担忧,已经不再局限于股票估值。
AI基础设施的融资方式,也正在受到关注。
10月16日,Axios报道,市场越来越担心AI数据中心建设中的债务融资风险。部分专业AI云服务商在持续扩张时,需要依靠借款购买昂贵的计算设备,而这些资产的经济价值又取决于未来的算力需求和租赁价格。
这与传统软件公司的商业模式非常不同。
软件企业开发产品后,新增客户的边际服务成本可能较低。
但AI云服务商要满足更多客户需求,往往需要继续购买芯片、建设机房、采购电力,并承担设备更新与折旧成本。
当融资成本上升时,这种资本密集型模式就会面临更大压力。
路透社7月根据LSEG分析师预测进行的计算显示,微软、Alphabet、亚马逊、Meta及甲骨文的资本支出增长,可能在2027年超过其自由现金流增长能够轻松覆盖的水平。
这并不意味着这些公司即将陷入财务危机。
大型科技企业通常拥有多元化业务和较强的融资能力,但投资者不能再假设它们可以无限增加资本支出而不影响估值。
10月16日,路透社还报道,全球央行官员开始关注AI投资热潮对资金需求和利率的影响。若资金成本长期维持高位,科技股未来盈利的折现价值也会受到影响。
这意味着,即使AI技术继续取得突破,相关股票也可能因为利率、债务和估值变化而承受压力。
技术革命与股票牛市,从来不是完全相同的事情。
投资者现在可以采取什么策略?
面对AI估值重置,投资者不必在全面抛售和盲目抄底之间二选一。
更有价值的方法,是把科技股重新分成不同类型,分别评估其增长质量与风险。
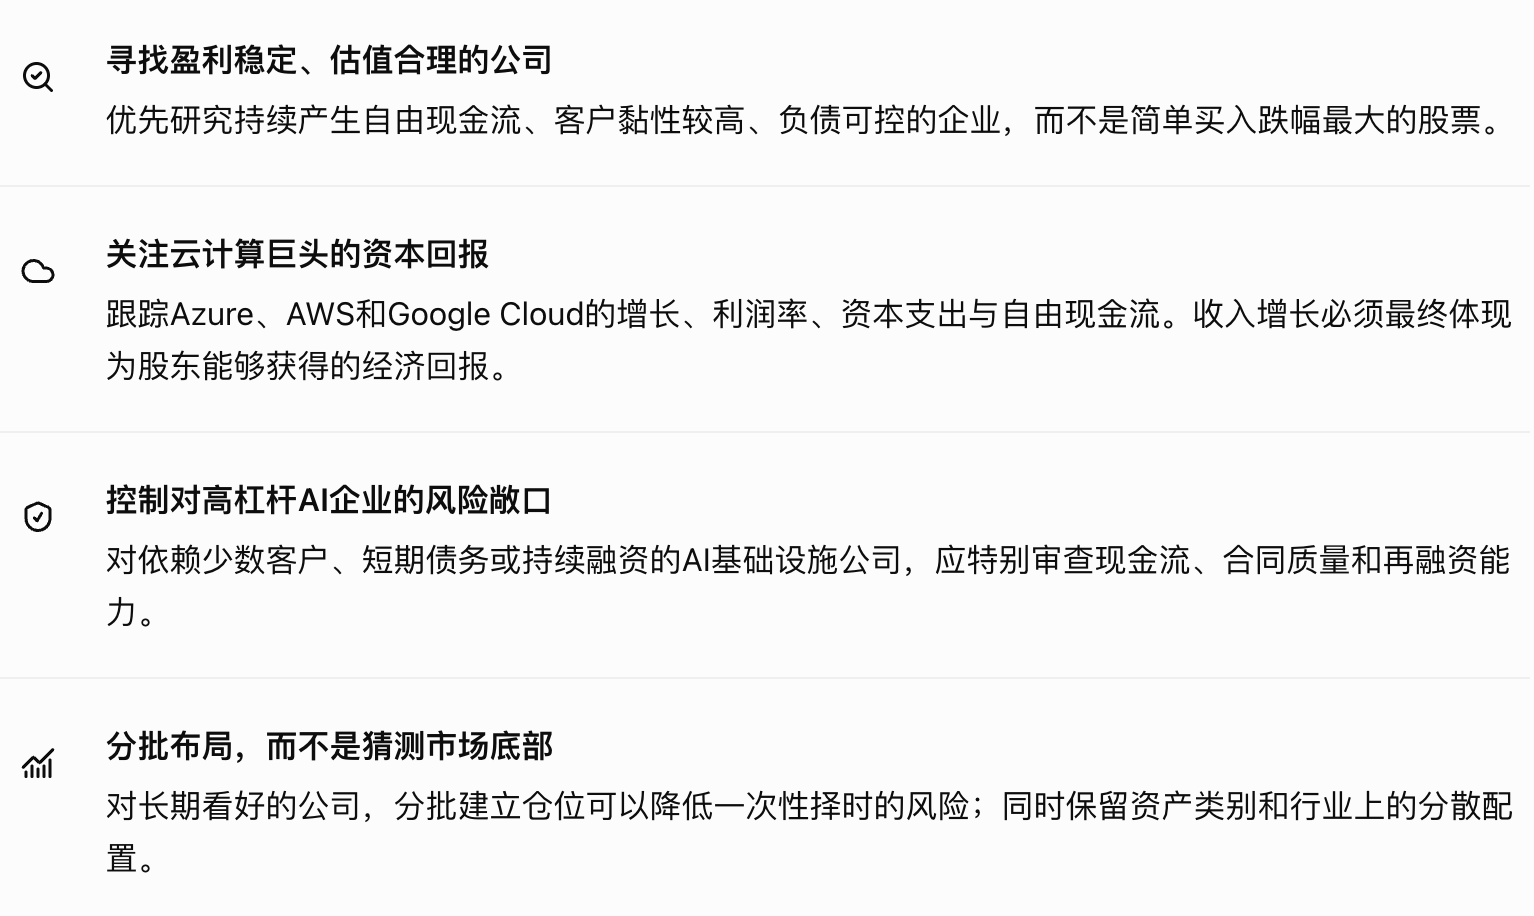
这些策略无法保证收益,也不意味着所有大型科技股当前都便宜。投资者仍需要根据估值、持有期限和自身风险承受能力作出判断。
AI热潮没有结束,但投资者需要换一种思维
回顾过去几十年的科技发展,重大技术革命并不总是让最早、最受追捧的公司成为最终赢家。
互联网改变了全球商业,但2000年互联网泡沫破裂后,许多曾经备受追捧的公司再也没有恢复元气。
与此同时,另一些企业在泡沫消退后建立了更加持久的商业模式。
人工智能也可能经历类似的过程。
它的长期经济价值,未必会因为某一轮股票调整而消失。
但技术本身具有巨大潜力,不代表投资者可以为任何相关资产支付任何价格。
对于微软、亚马逊和Alphabet这样的企业,市场正在重新评估其云计算平台、客户关系和资金实力的长期价值。
对于半导体和AI基础设施供应商,投资者则需要判断,今天的高利润能否在竞争和供给扩张之后继续维持。
对于那些股价已经大幅下跌的优质科技公司,真正重要的是基本面是否仍然可靠,以及调整后的估值是否提供了足够的安全边际。
这轮估值重置可能还会持续,也可能出现进一步下跌。
但投资者需要警惕的,并不是科技股价格出现波动,而是在市场情绪最强烈的时候,把短期股价变化误认为长期商业价值的变化。
AI的下一阶段,投资者需要寻找的不是最会讲故事的公司,而是最有能力把技术转化为利润的公司。





评论